Privatvermögen schützen: Welche Rechtsform Unternehmer wirklich vor persönlicher Haftung bewahrt

Privatvermögen schützen: Die wichtigste Frage vor jeder Gründung

Wer ein Unternehmen gründet, will vor allem eines wissen: Was passiert mit meinem Haus, meinem Ersparten und meiner Familie, wenn das Geschäft scheitert? Die Antwort hängt in erster Linie von der Rechtsform ab. Sie hängt aber ebenso davon ab, wie man sich als Gesellschafter und Geschäftsführer verhält. Denn die Haftungsbeschränkung der GmbH hat Lücken, und die meisten Unternehmer, die privat haften, haften nicht trotz, sondern wegen ihrer GmbH: über Bürgschaften, Steuern, Sozialversicherungsbeiträge oder eine zu späte Insolvenzanmeldung.

Dieser Beitrag zeigt, welche Rechtsform das Privatvermögen wirklich schützt, wo die Schutzwirkung endet und welche Maßnahmen das Risiko in der Praxis begrenzen.
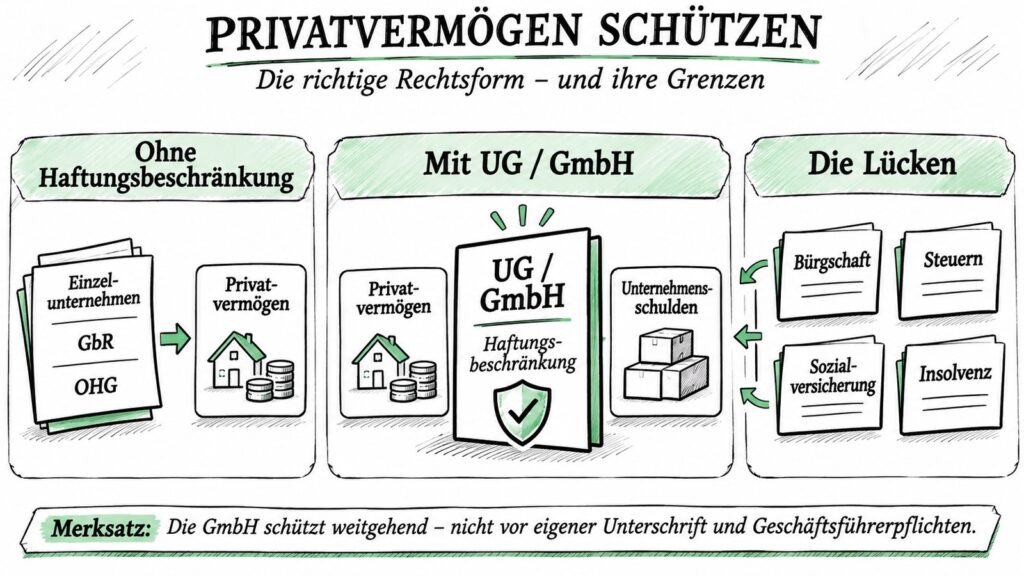
Privatvermögen schützen: Haftung nach Rechtsform und die Lücken der Haftungsbeschränkung

Persönliche Haftung: Wie die Rechtsformen im Vergleich schützen

Rechtlich entscheidend ist eine Frage: Haftet für die Schulden des Unternehmens nur das Unternehmen selbst oder auch der Mensch dahinter?
Weiterlesen

Kapitalaufbringung in der GmbH: Einlage, Sacheinlage, Hin- und Herzahlen und Haftung

Das Stammkapital muss tatsächlich ankommen

Die Haftungsbeschränkung der GmbH hat einen Preis: Das Stammkapital muss der Gesellschaft tatsächlich zur Verfügung gestellt werden. Das Gesetz sichert das mit strengen Regeln zur Kapitalaufbringung. Werden sie verletzt, ist die Einlage nicht erbracht. Der Gesellschafter muss dann noch einmal zahlen, oft Jahre später und meist in der Insolvenz, wenn der Insolvenzverwalter die Einlage einfordert.

Viele Fehler entstehen aus Unkenntnis: Das Geld wird eingezahlt und sofort als Darlehen an den Gesellschafter zurückgezahlt, statt Geld wird ein Fahrzeug eingebracht, oder die Einzahlung lässt sich nach zehn Jahren nicht mehr belegen. Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, wie die Einlage richtig erbracht wird, welche Fallen es gibt und wie man sich schützt.

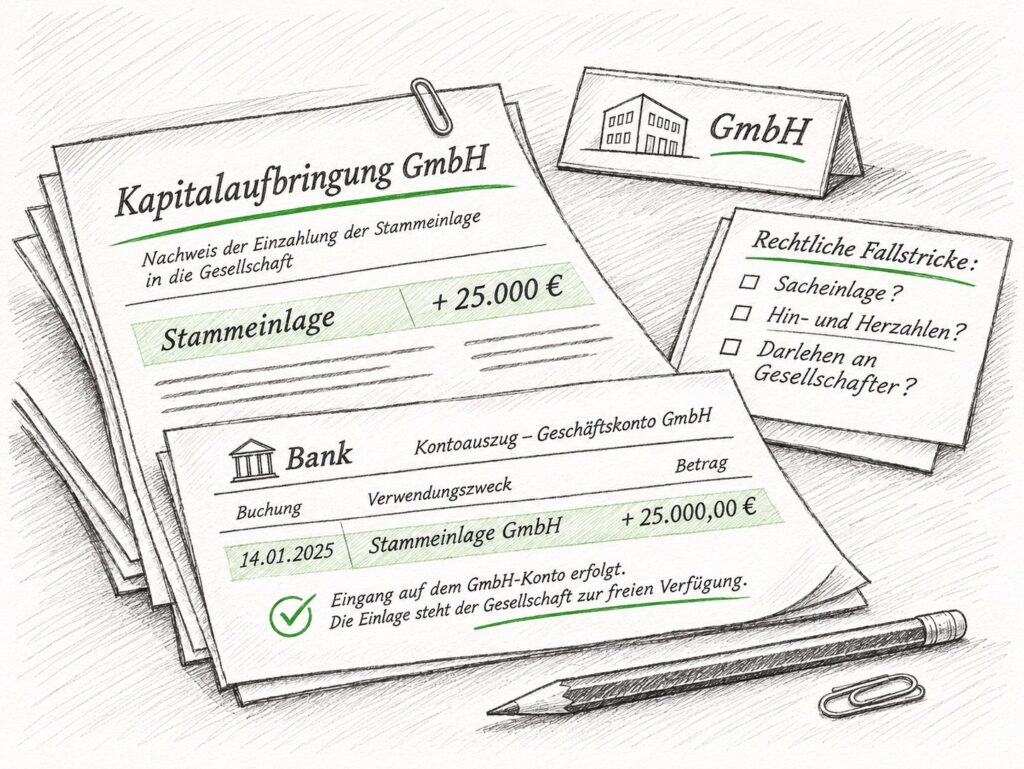
Kapitalaufbringung in der GmbH: Einzahlung der Stammeinlage auf das Geschäftskonto und rechtliche Fallstricke

Grundregeln der Kapitalaufbringung

Weiterlesen

Gesellschafterversammlung der GmbH: Einberufung, Beschlüsse und Anfechtung

Das oberste Organ der GmbH

Die Gesellschafterversammlung ist das oberste Willensbildungsorgan der GmbH. Sie bestellt und beruft Geschäftsführer ab, stellt den Jahresabschluss fest, beschließt über die Gewinnverwendung, ändert die Satzung und kann der Geschäftsführung Weisungen erteilen (§ 46 GmbHG). Solange sich die Gesellschafter einig sind, läuft vieles formlos. Im Streit entscheidet dagegen oft die Form: Ein Fehler bei der Einladung oder bei der Stimmauszählung kann einen Beschluss nichtig oder anfechtbar machen.

Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, wie eine Gesellschafterversammlung ordnungsgemäß einberufen und durchgeführt wird, wann Beschlüsse auch ohne Versammlung möglich sind, wer nicht mitstimmen darf und wie man gegen fehlerhafte Beschlüsse vorgeht.

Gesellschafterversammlung der GmbH: Einladung, Tagesordnung, Beschlussprotokoll und Anfechtung

Einberufung: wer, wie, wann

Weiterlesen

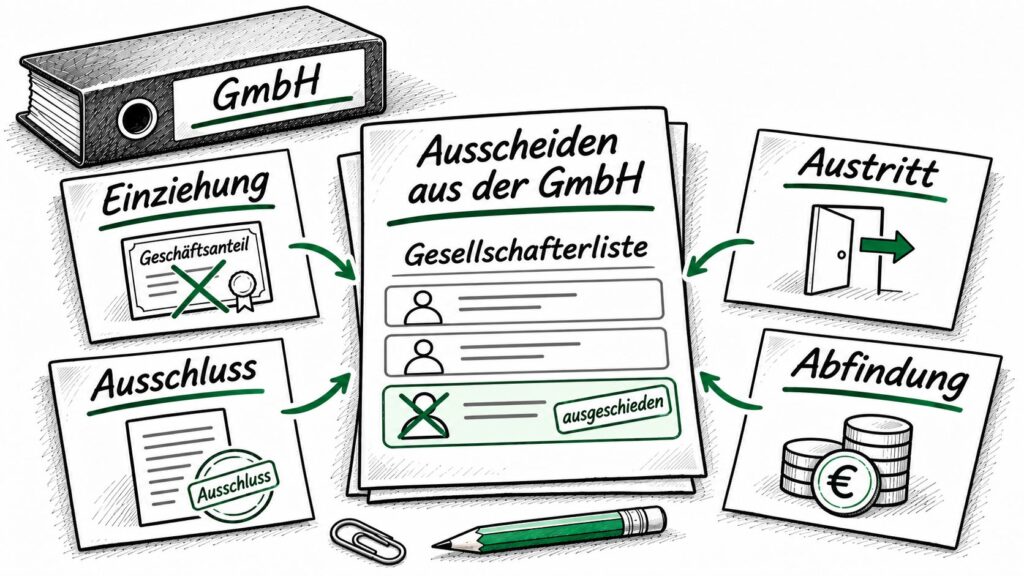
Ausscheiden eines Gesellschafters aus der GmbH: Einziehung, Ausschluss, Austritt und Abfindung

Wenn sich die Wege in der GmbH trennen

Gesellschafter einer GmbH trennen sich aus vielen Gründen: Streit über die Geschäftspolitik, Ruhestand, Tod, Insolvenz eines Gesellschafters oder das Ende einer Zusammenarbeit als Geschäftsführer. Das GmbH-Gesetz regelt das Ausscheiden nur lückenhaft. Ausdrücklich geregelt sind lediglich die Einziehung (§ 34 GmbHG) und die Abtretung des Geschäftsanteils (§ 15 GmbHG). Ausschluss und Austritt aus wichtigem Grund hat die Rechtsprechung entwickelt.

Für die Praxis entscheidend ist deshalb der Gesellschaftsvertrag. Wer dort klare Regeln zu Einziehung, Ausschluss und Abfindung getroffen hat, kann eine Trennung geordnet abwickeln. Wer darauf verzichtet hat, landet im Streitfall oft vor Gericht. Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, welche Wege aus der GmbH es gibt, wie hoch die Abfindung ist und welche Fehler Gesellschafter vermeiden sollten.

Ausscheiden eines Gesellschafters aus der GmbH: Einziehung, Ausschluss, Austritt und Abfindung

Die Wege aus der GmbH im Überblick

Weiterlesen

Verdeckte Gewinnausschüttung in der GmbH: Fälle, Folgen und Vermeidung

Verdeckte Gewinnausschüttung: das Dauerthema jeder Betriebsprüfung

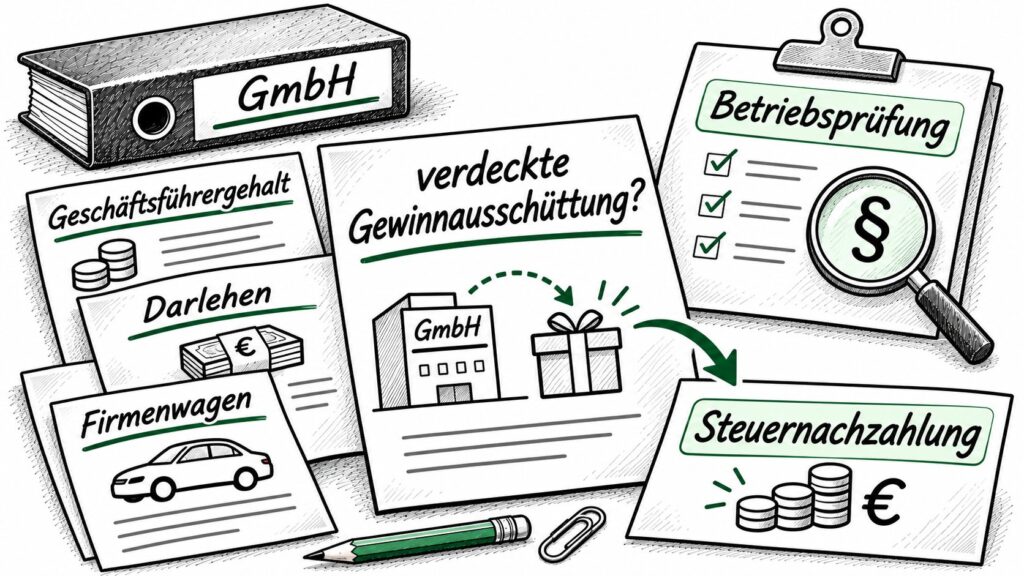
Kaum ein Begriff begegnet Gesellschafter-Geschäftsführern in der Betriebsprüfung so häufig wie die verdeckte Gewinnausschüttung, kurz vGA. Gemeint sind Vorteile, die die GmbH ihrem Gesellschafter außerhalb einer ordentlichen Gewinnausschüttung zuwendet, etwa durch ein überhöhtes Gehalt, ein zinsloses Darlehen oder die private Nutzung des Firmenwagens ohne Vereinbarung. Das Finanzamt behandelt solche Vorteile so, als hätte die GmbH Gewinn ausgeschüttet. Die Folge sind Steuernachzahlungen auf zwei Ebenen, bei der Gesellschaft und beim Gesellschafter.

Die meisten vGA beruhen nicht auf Absicht, sondern auf fehlenden oder unklaren Verträgen zwischen der GmbH und ihrem Gesellschafter. Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, wann das Finanzamt eine vGA annimmt, welche Fälle typisch sind, was steuerlich und gesellschaftsrechtlich folgt und wie sich vGA vermeiden lassen.

Verdeckte Gewinnausschüttung in der GmbH: Geschäftsführergehalt, Darlehen und Firmenwagen im Blick der Betriebsprüfung

Was ist eine verdeckte Gewinnausschüttung?

Verdeckte Gewinnausschüttungen mindern das Einkommen der GmbH nicht (§ 8 Abs. 3 Satz 2 KStG). Das Gesetz definiert den Begriff nicht; die Rechtsprechung des Bundesfinanzhofs versteht darunter:

Weiterlesen

Abberufung des GmbH-Geschäftsführers: Ablauf, Kündigung und Rechte

Abberufung des Geschäftsführers: Zwei Vorgänge, die man trennen muss

Die Trennung von einem Geschäftsführer gehört zu den konfliktträchtigsten Situationen in einer GmbH. Für die Gesellschafter geht es um die Kontrolle über das Unternehmen, für den Geschäftsführer um Amt, Einkommen und Ansehen. Entsprechend häufig landen solche Trennungen vor Gericht, und entsprechend oft scheitern sie an Formfehlern, die sich hätten vermeiden lassen.

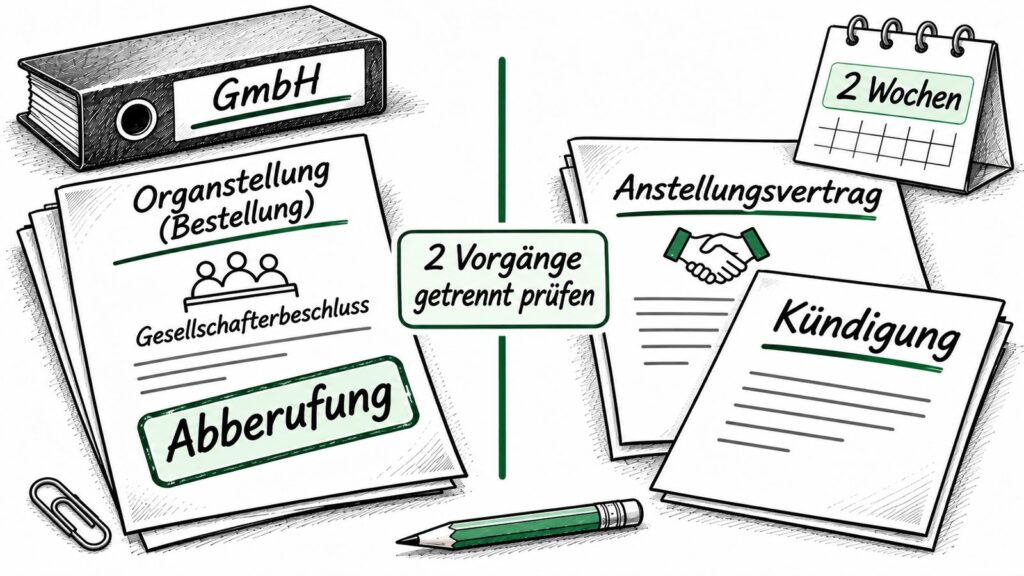
Grundlegend ist eine Unterscheidung, die in der Praxis immer wieder übersehen wird: Der Geschäftsführer hat zur GmbH zwei rechtlich getrennte Beziehungen. Die Bestellung macht ihn zum Organ der Gesellschaft; sie wird durch die Abberufung beendet. Der Anstellungsvertrag regelt Vergütung, Urlaub und Laufzeit; er wird durch Kündigung oder Aufhebungsvertrag beendet. Wer nur das eine beendet, hat das andere noch nicht erledigt. Dieser Beitrag erklärt beide Vorgänge nach dem Rechtsstand von November 2026 und gibt Hinweise für Gesellschafter und Geschäftsführer.

Abberufung des GmbH-Geschäftsführers: Organstellung und Anstellungsvertrag getrennt prüfen

Bestellung und Anstellung im Überblick

Die folgende Übersicht zeigt, worin sich die beiden Rechtsverhältnisse unterscheiden.

Weiterlesen

UG in GmbH umwandeln: Ablauf, Kosten und typische Fehler

UG in GmbH umwandeln: Worum es geht

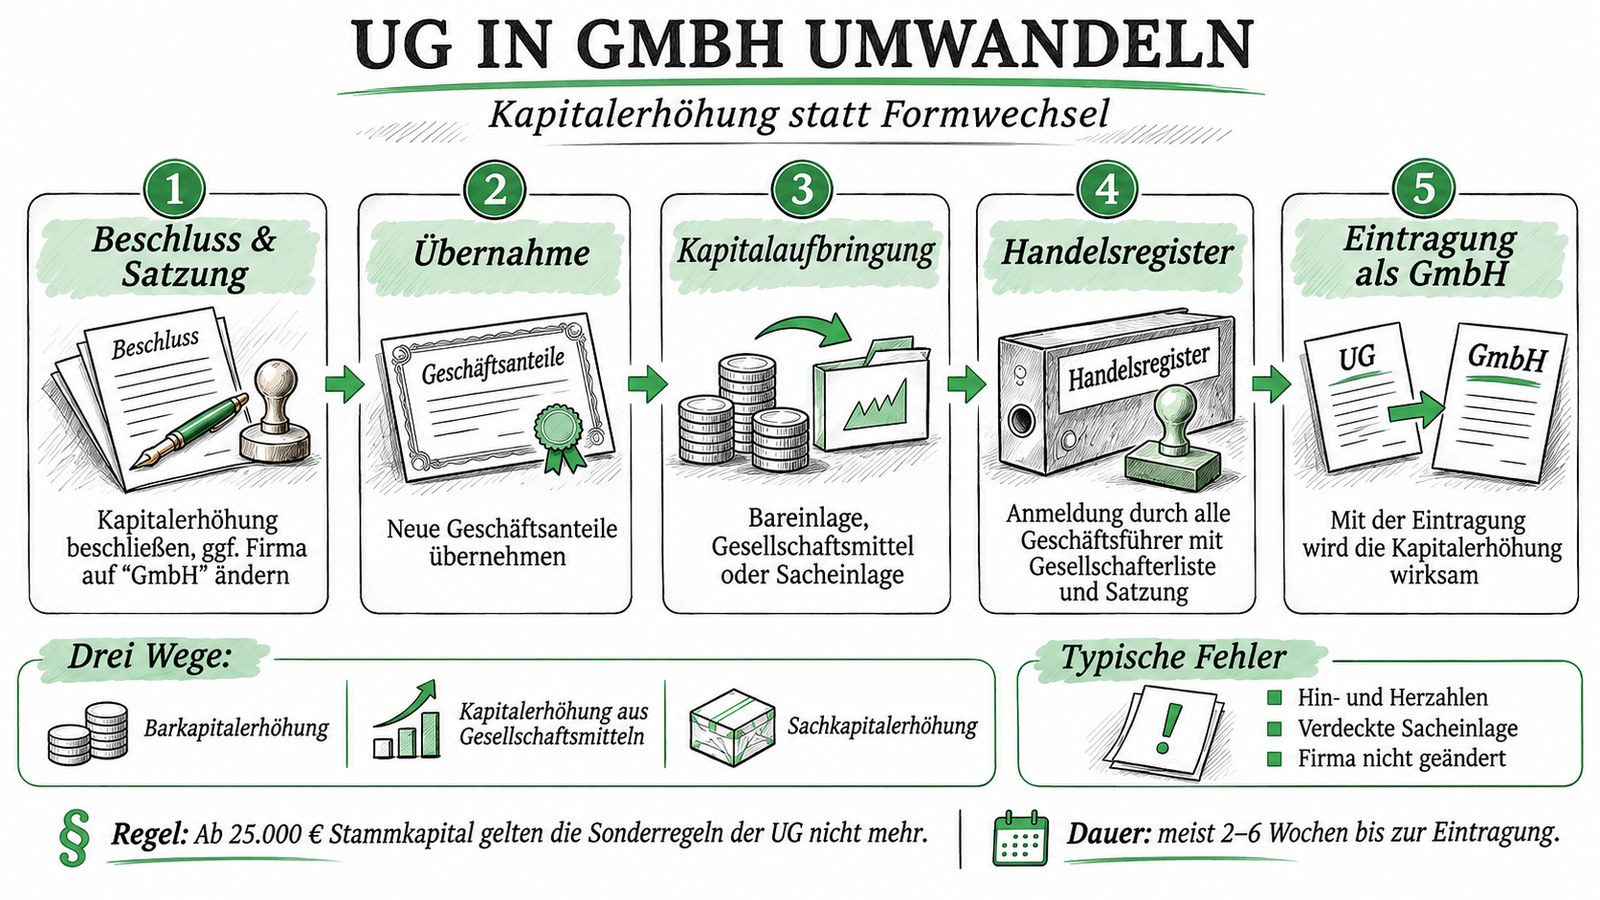
Viele Gründer starten mit einer Unternehmergesellschaft (haftungsbeschränkt), weil sie schon mit einem Euro Stammkapital gegründet werden kann. Mit dem Wachstum kommt der Wunsch, eine „richtige“ GmbH zu werden: wegen des Ansehens bei Banken und Geschäftspartnern und weil die Pflicht zur Rücklagenbildung entfallen soll. Rechtlich ist das kein Formwechsel, denn die UG ist bereits eine GmbH, nur eine Sonderform nach § 5a GmbHG. Der Weg in die GmbH führt deshalb über eine Kapitalerhöhung auf mindestens 25.000 Euro.

Infografik UG in GmbH umwandeln: Kapitalerhöhung statt Formwechsel in fünf Schritten von Beschluss und Satzung bis zur Eintragung als GmbH, drei Wege und typische Fehler

Die Rechtslage: § 5a Abs. 5 GmbHG

Erreicht oder übersteigt das Stammkapital der UG 25.000 Euro, finden die Sonderregeln für die UG keine Anwendung mehr (§ 5a Abs. 5 GmbHG). Damit entfallen insbesondere die Pflicht, ein Viertel des Jahresüberschusses in eine gesetzliche Rücklage einzustellen, und die Einschränkungen bei Sacheinlagen.

Weiterlesen

Das Damoklesschwert im Gesellschaftsvertrag: Der BGH zu Hinauskündigungsklauseln

Worum es geht: Hinauskündigungsklauseln nach dem BGH-Urteil II ZR 71/24

Der Bundesgerichtshof hat mit Urteil vom 10. Februar 2026 (II ZR 71/24) zwei Dinge zugleich getan: Er hat an seiner jahrzehntealten Linie festgehalten, wonach eine Hinauskündigungsklausel, die einen Gesellschafter ohne sachlichen Grund aus der Gesellschaft entfernen lässt, grundsätzlich sittenwidrig und nichtig ist. Und er hat den Spielraum für Managementbeteiligungen spürbar erweitert. Die Entscheidung ist zur Aufnahme in die amtliche Sammlung (BGHZ) vorgesehen; das unterstreicht ihre Bedeutung über den Einzelfall hinaus.

Das Bild, das der BGH seit Jahrzehnten bemüht, ist das des Damoklesschwerts: Wer jederzeit und ohne Begründung aus der Gesellschaft gedrängt werden kann, wird seine Gesellschafterrechte im Zweifel nicht mehr frei ausüben, sondern sich dem Willen derjenigen beugen, die das Schwert in der Hand halten.

Das Thema betrifft beide Seiten des Tisches. Geschäftsführer, denen eine Beteiligung am Unternehmen angeboten wird, müssen wissen, was mit ihrem Investment geschieht, wenn das Amt endet. Gesellschafter und Investoren, die Manager oder Mitarbeiter beteiligen wollen, müssen wissen, wie sie Rückübertragungsmechanismen so gestalten, dass diese im Streitfall halten. Dieser Beitrag ordnet die Entscheidung ein, zeigt ihre Grenzen und benennt die Fragen, die sie offenlässt.

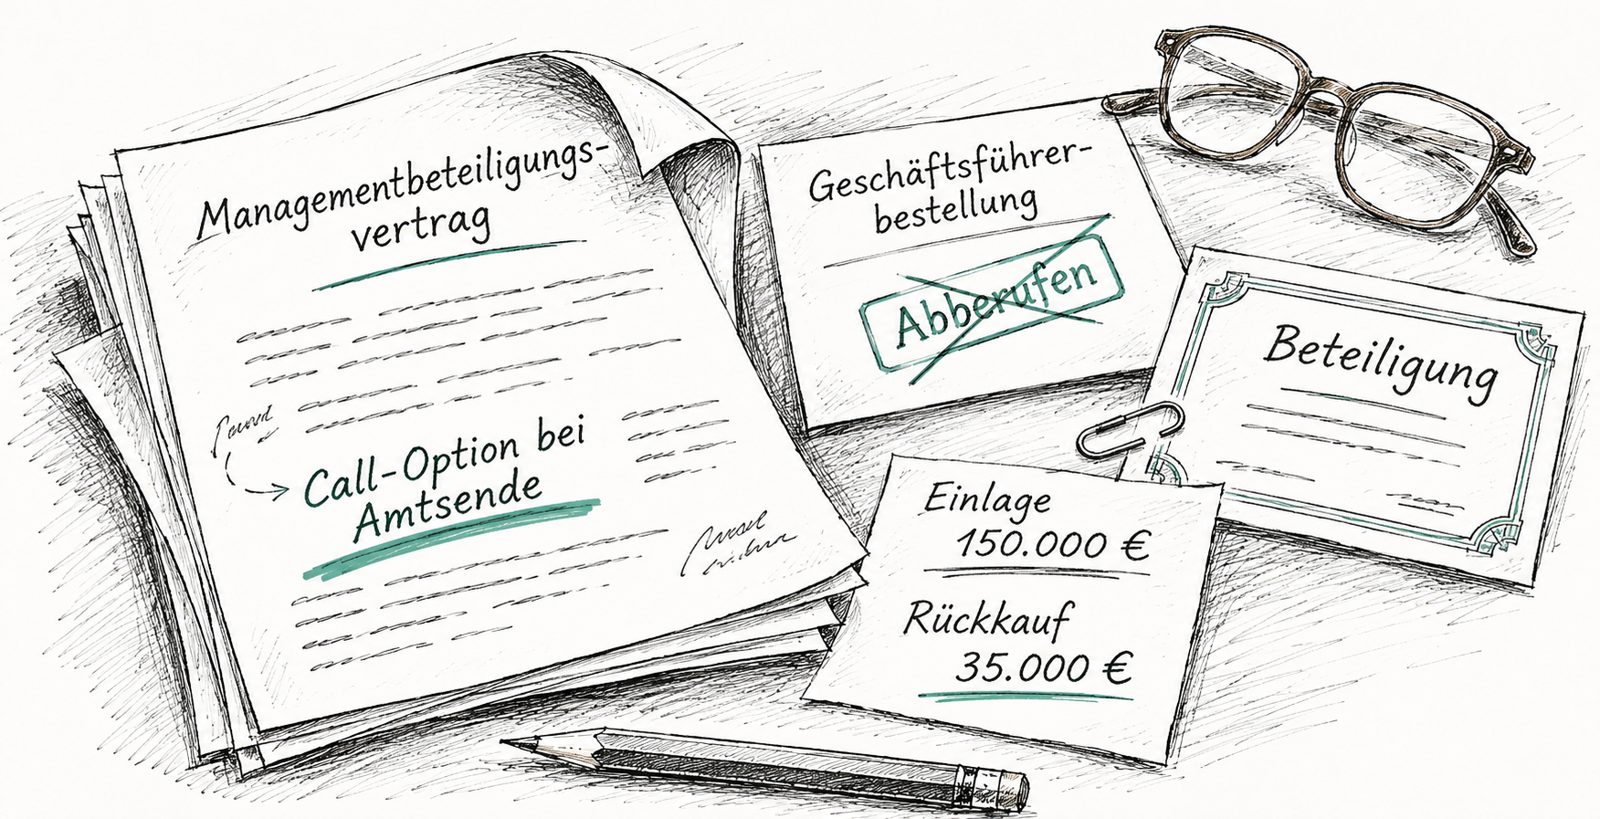
Hinauskündigungsklausel im Managementbeteiligungsvertrag: Call Option bei Amtsende, Abberufung des Geschäftsführers, Einlage 150.000 Euro und Rückkauf 35.000 Euro (BGH II ZR 71/24)

Was ist eine Hinauskündigungsklausel?

Eine Hinauskündigungsklausel räumt einem Gesellschafter, einer Gesellschaftergruppe oder der Mehrheit das Recht ein, einen Mitgesellschafter aus der Gesellschaft auszuschließen, ohne dass hierfür ein wichtiger Grund oder ein sonstiger sachlicher Anlass vorliegen muss. Man spricht deshalb auch von „freien“ Hinauskündigungsklauseln.

Weiterlesen

Geschäftsführerhaftung für Zahlungseingänge auf debitorische Konten: Wenn der Geldeingang zum Haftungsfall wird (§ 15b InsO)

Die Haftungsfalle, die kaum ein Geschäftsführer kennt

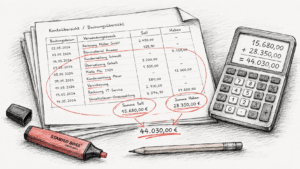
Kunden zahlen diverse Rechnungen. Gesamt gehen innerhalb kurzer Zeit 28.350,00 Euro auf dem Geschäftskonto der GmbH ein. Eigentlich sind das gute Nachrichten. Doch wenn die GmbH zu diesem Zeitpunkt bereits insolvenzreif ist und das Konto im Soll geführt wird, können diese Zahlungseingange den Geschäftsführer persönlich in die Haftung treiben – für jeden einzelnen Euro der auf dem Konto gutgeschrieben wird (für die ausgehenden Zahlungen ohnehin).

Der Mechanismus ist so simpel wie folgenschwer: Die Gutschrift wird im Kontokorrent automatisch mit dem Sollsaldo verrechnet. Wirtschaftlich betrachtet ist das eine Tilgung zugunsten der Bank – auf Kosten der übrigen Gläubiger (also der Insolvenzmasse). Nach ständiger BGH‑Rechtsprechung zu § 64 GmbHG a.F., die unter § 15b InsO fortgilt, ist der Einzug auf ein debitorisches Konto als masseschmälernde ‘Zahlung’ an die Bank anzusehen.

Diese Haftungsfalle gehört zu den praxisrelevantesten und zugleich am häufigsten übersehenen Risiken der Geschäftsleitung. Der vorliegende Beitrag stellt die aktuelle Rechtslage dar, ordnet die Rechtsprechungskette des BGH ein und zeigt die Handlungsoptionen auf – einschließlich der wegweisenden D&O-Entscheidung BGH IV ZR 66/25 vom 19. November 2025.

Warum ein Zahlungseingang als „Zahlung“ des Geschäftsführers gilt

Der BGH legt den Zahlungsbegriff in § 15b InsO bewusst weit aus. Seit dem Grundsatzurteil II ZR 273/98 (BGHZ 143, 184, Urteil vom 29.11.1999) erfasst er nicht nur aktive Auszahlungen, sondern auch die bloße Entgegennahme von Kundenzahlungen auf ein debitorisches Konto.

Weiterlesen

D&O-Versicherung: BGH stärkt Geschäftsführer bei Insolvenzantragspflichtverletzung

BGH, Urteil vom 19.11.2025 – IV ZR 66/25: Verspäteter Insolvenzantrag indiziert keine wissentliche Pflichtverletzung mit Folge des Deckungsverlustes

Der Bundesgerichtshof hat mit Urteil vom 19. November 2025 (Az. IV ZR 66/25) eine für die Praxis wegweisende Entscheidung an der Schnittstelle von Organhaftung, D&O-Versicherung und Insolvenzrecht getroffen. Kern der Entscheidung: Ein verspäteter Insolvenzantrag führt nicht automatisch zum Verlust des D&O-Versicherungsschutzes.

Die Entscheidung ist für Geschäftsführer von GmbHs (und Vorstände von AGs) ebenso bedeutsam wie für Insolvenzverwalter und D&O-Versicherer. Der BGH erteilt überbordenden Tendenzen einzelner Oberlandesgerichte und Versicherer, die den sog. „Kardinalpflicht“-Ansatz auf die Insolvenzantragspflicht anwenden wollten, eine deutliche Absage.

Weiterlesen