Kapitalaufbringung in der GmbH: Einlage, Sacheinlage, Hin- und Herzahlen und Haftung

Das Stammkapital muss tatsächlich ankommen

Die Haftungsbeschränkung der GmbH hat einen Preis: Das Stammkapital muss der Gesellschaft tatsächlich zur Verfügung gestellt werden. Das Gesetz sichert das mit strengen Regeln zur Kapitalaufbringung. Werden sie verletzt, ist die Einlage nicht erbracht. Der Gesellschafter muss dann noch einmal zahlen, oft Jahre später und meist in der Insolvenz, wenn der Insolvenzverwalter die Einlage einfordert.

Viele Fehler entstehen aus Unkenntnis: Das Geld wird eingezahlt und sofort als Darlehen an den Gesellschafter zurückgezahlt, statt Geld wird ein Fahrzeug eingebracht, oder die Einzahlung lässt sich nach zehn Jahren nicht mehr belegen. Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, wie die Einlage richtig erbracht wird, welche Fallen es gibt und wie man sich schützt.
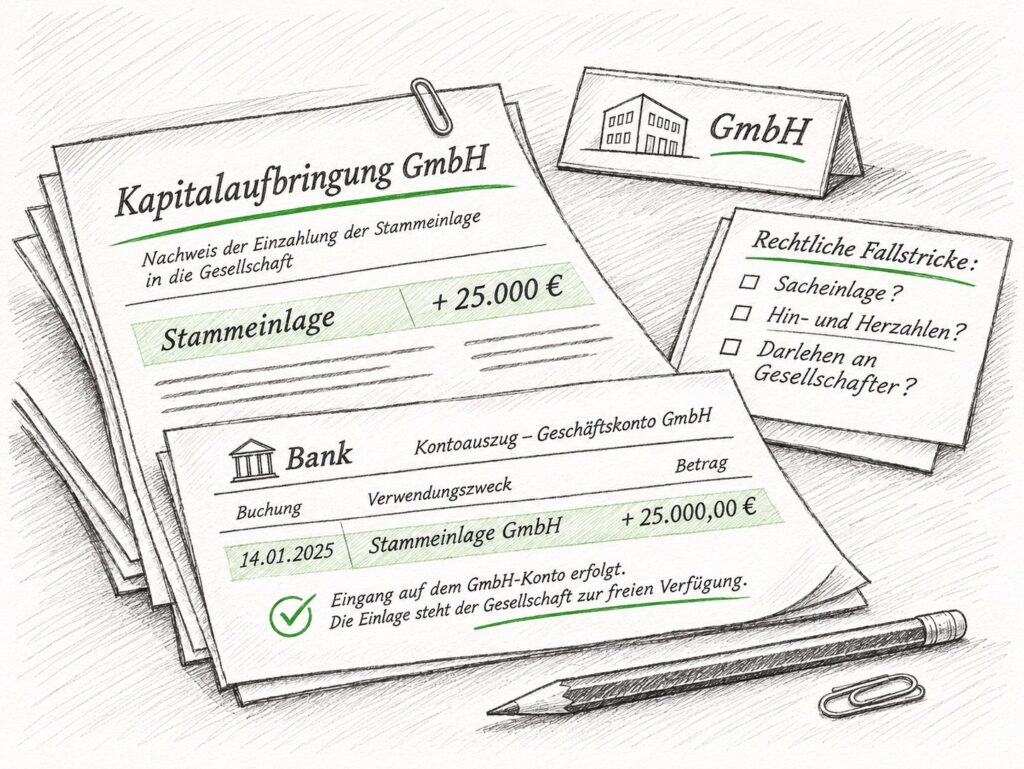
Kapitalaufbringung in der GmbH: Einzahlung der Stammeinlage auf das Geschäftskonto und rechtliche Fallstricke

Grundregeln der Kapitalaufbringung

Weiterlesen

Einsichtsrecht von Gläubigern in die Bücher einer liquidierten GmbH

Das Einsichtsrecht von Gläubigern in die Bücher einer GmbH in Liquidation: Entscheidungsanalyse des OLG Bamberg

Einsichtsrecht für Gläubiger bei liquidierten GmbHs: Ein Überblick

Das Oberlandesgericht (OLG) Bamberg hat in seiner Entscheidung vom 6. November 2024 (Az. 10 Wx 20/24) klargestellt, dass Gläubiger GmbH in Liquidation auch nach deren Löschung aus dem Handelsregister ein Recht auf Einsicht in die Bücher und Schriften der Gesellschaft haben können. Ausschlaggebend für das Einsichtsrecht ist, dass der Gläubiger ein berechtigtes Interesse glaubhaft macht – und dafür reicht bereits die Vorlage einer Rechnung aus. Ein gerichtlicher Titel ist nicht erforderlich, weshalb die Anfordernisse für das Einsichtsrecht leicht zu erfüllen sind.

Der zugrunde liegende Sachverhalt in diesem Rechtsstreit

Nach der Löschung einer insolventen GmbH aus dem Handelsregister beantragte eine ehemalige Geschäftspartnerin Einsicht in die Bücher und Unterlagen der Gesellschaft. Sie berief sich auf eine noch offene Forderung, die durch eine vorgelegte Rechnung glaubhaft gemacht wurde. Der zuständige Liquidator verweigerte die Einsichtnahme. Für die Zurückweisung dieses Antrags (als vertretungsberechtigtes Organ im Namen der GmbH in Liquidation) war er nicht berechtigt und das Landgericht gab dem Antrag der Gläubigerin statt. Es sah das berechtigte Interesse gemäß § 74 Abs. 3 Satz 2 GmbHG als ausreichend belegt an.

Hinweis: Zum Schutze anderer berechtigter Interessen, wie bspw. Persönlichkeitsrechten, kann das Einsichtsrecht auch im Umfang beschränkt werden. Dann muss eine Abwägung der Interessen anhand der konkreten Umstände stattfinden, um zu verhindern, dass die berechtigten Interessen von Kunden oder Geschäftspartnern beeinträchtigt werden.

Entscheidung des OLG Bamberg

Weiterlesen

Auflösung der GmbH: Liquidatoren aufgepasst – Einzug von Forderungen ist zweckgebunden

Die Auflösung einer Gesellschaft (Liquidation) ist ein komplexer Prozess, der insbesondere Liquidatoren vor erhebliche rechtliche und praktische Herausforderungen stellt. Eine aktuelle Entscheidung des Oberlandesgerichts München (Urteil vom 02.10.2024 – 7 U 2532/22) beleuchtet die Grenzen und Voraussetzungen des Einzugs von Forderungen gegen Gesellschafter durch den Liquidator. Der Fall verdeutlicht, wie entscheidend die Zweckbindung der Liquidation für das Handeln des Liquidators ist

Forderungseinzug durch den Liquidator

Der Streitfall betraf eine Gesellschaft mit beschränkter Haftung (GmbH), die von einem geschiedenen Ehepaar gegründet wurde. Nach der gesellschaftsvertraglich vereinbarten Liquidation der GmbH stellte sich die Frage, ob und in welchem Umfang der Liquidator, ein ehemaliger Gesellschafter, eine Darlehensrückzahlungsforderung gegen die Mitgesellschafterin geltend machen konnte.

Das Gericht entschied, dass der Einzug solcher Forderungen durch den Liquidator immer an den Liquidationszweck gebunden ist.

Weiterlesen

Was passiert, wenn die Insolvenzgründe beseitigt wurden?

Eine in wirtschaftliche Schieflage geratene GmbH sieht sich regelmäßig einem Insolvenzverfahren ausgesetzt. Der GmbH-Geschäftsführer stellt bei drohender bzw. bestehender Zahlungsunfähigkeit (§§ 17, 18 InsO) oder Überschuldung (§ 19 InsO) der Gesellschaft einen Antrag auf Eröffnung des Insolvenzverfahrens vor dem Insolvenzgericht. Das Gericht kann den Insolvenzantrag entweder annehmen oder mangels Masse zurückweisen. Was aber passiert, wenn das Insolvenzverfahren zunächst abgelehnt wurde, die Gesellschaft dann wieder auf Kurs kommt und sich ihre wirtschaftliche Lage verbessert? Über diese Frage hatte der Bundesgerichtshof [BGH, Beschluss vom 25.1.2022 – II ZB 8/21] zu befinden.

Sachverhalt des zu entscheidenden Falls

Die Antragstellerin ist eine im Handelsregister eingetragene GmbH mit einem Stammkapital von 50.000 DM. Im Februar 2007 wies das Insolvenzgericht den Antrag der Gesellschaft auf Eröffnung des Insolvenzverfahrens über das Vermögen der Gesellschaft mangels Masse zurück. Die Ablehnung des Eröffnungsbeschlusses und die Auflösung der GmbH wurden gemäß § 60 Abs. 1 Nr. 5 GmbH von Amts wegen in das Handelsregister eingetragen.

Weiterlesen

Die Liquidation der GmbH

Liquidation der GmbH: Der geordnete Weg aus der Gesellschaft

Eine GmbH lässt sich nicht einfach abmelden. Soll sie beendet werden, weil der Geschäftszweck erreicht ist, die Gesellschafter sich trennen oder kein Nachfolger gefunden wird, führt der gesetzliche Weg über die Liquidation: Die Gesellschaft wird aufgelöst, ihr Vermögen verwertet, die Gläubiger werden befriedigt und der Rest wird an die Gesellschafter verteilt. Erst danach wird die GmbH im Handelsregister gelöscht.

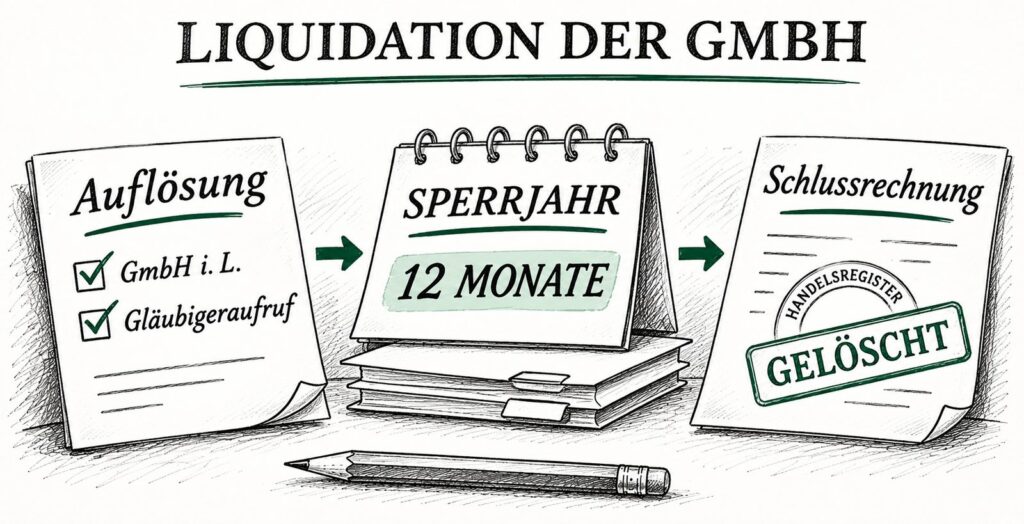
Das Verfahren dauert wegen des gesetzlichen Sperrjahrs mindestens gut ein Jahr. Es ist nur für Gesellschaften geeignet, die alle ihre Verbindlichkeiten erfüllen können. Reicht das Vermögen dafür nicht, ist nicht die Liquidation, sondern das Insolvenzverfahren der richtige Weg. Dieser Beitrag beschreibt den Ablauf nach dem Rechtsstand von November 2026 und benennt die Stellen, an denen in der Praxis Fehler und Haftungsfälle entstehen.

Liquidation der GmbH in drei Schritten: Auflösung, Sperrjahr und Löschung im Handelsregister

Die drei Phasen der Liquidation

Die Liquidation gliedert sich in drei Abschnitte: die Auflösung, die Abwicklung und die Beendigung. Auflösung bedeutet dabei noch nicht das Ende der Gesellschaft. Die GmbH besteht fort, ändert aber ihren Zweck: Sie ist nicht mehr auf Gewinn, sondern auf ihre eigene Abwicklung gerichtet.

Weiterlesen

Liquidation: Wirtschaftliche Neugründung möglich!

Die beschränkte Haftung bei GmbH, UG & Co. stellen kein Geschenk und Vertrauensbonus für den Gesellschafterkreis dar. Vielmehr wird sie durch die Erfüllung der für die rechtliche Neugründung vorgesehenen Regelungen gewissermaßen verdient. Wird nun, um den zeitlichen Gründungsaufwand zu optimieren, nicht eine neue Gesellschaft gegründet sondern ein leerer Gesellschaftsmantel im Rahmen einer wirtschaftlichen Neugründung reaktiviert, besteht die Gefahr, dass das ursprünglich ordnungsgemäß erbrachte Stammkapital bereits aufgezehrt ist. Damit auf diese Weise nicht die gläubigerschützenden Gründungsregelungen umgangen werden, entspricht es mittlerweile gefestigter Rechtsprechung diese entsprechend anzuwenden. (Für eine kurze Übersicht empfehle ich meine Artikel vom 16.5.2010 und 9.2.2011 zu dieser Thematik.)

Weiterlesen

GmbH Löschung: Letzte Schritte nach dem Sperrjahr

In Ergänzung zu meinem letzten Artikel will ich erneut die letzte Phase aus dem GmbH Leben beleuchten. Während in dem letzten Artikel alleine die Verteilung des Restvermögens im Zentrum der Betrachtung stand, soll nun ein umfassenderer Überblick über die letzten zu treffenden Maßnahmen entstehen.

Weiterlesen

Hinterlegung bei der Liquidation

Zwischen der Auflösung einer Gesellschaft und deren endgültigen Löschung aus dem Handelsregister muss in der Liquidationsphase das Restvermögen der Gesellschaft verteilt werden.

Da hier aus Sicht der Gesellschafter die letzte Möglichkeit besteht, von dem nach Abzug der Schulden verbleibenden Vermögens einen Anteil abzubekommen, ist diese Abwicklungsphase besonders anfällig für Streitigkeiten und Verteilungskämpfe. Die Verteilung ist zwar grundsätzlich nach dem Verhältnis der Kapitalanteile gestaffelt. Dennoch bietet die praktische Umsetzung genug Anlass für Diskussion.

Weiterlesen

Zeitpunkt des Ausscheidens eines Geschäftsführers aus dem Amt

Solange der Zeitpunkt an dem ein Geschäftsführer aus dem Amt ausscheiden soll ohne irgendwelche Zweifel bestimmbar ist, kann dieser frei gewählt werden. Möglich ist es beispielsweise als Zeitpunkt die Beschlussfassung über die Abberufung zu wählen. Dies muss dem Beschluss allerdings auch klar zu entnehmen sein. Es kommt allerdings auch in Betracht ein frei wählbares, zukünftiges Datum in dem Beschluss zu vermerken.

Weiterlesen

Indizien für das Vorliegen einer Firmenbestattung

Bereits Anfang des Monats habe ich einen Artikel über haftungs- und strafrechtliche Fallstricke bei der Durchführung einer sogenannten Firmenbestattung veröffentlicht (siehe „Grauzone Firmenbestattung“ vom 5.1.2014). Die dort herausgearbeiteten Folgen einer Firmenbestattung möchte ich nun anhand einer wichtigen Entscheidung des OLG Zweibrücken (OLG Zweibrücken, Beschl. v. 3.6.2013 – 3 W 87/12), um einen Überblick über die Indizien ergänzen, bei deren Vorliegen ein Gericht von einer Firmenbestattung ausgehen wird. Zudem wurde entschieden, welche Auswirkungen eine Firmenbestattung auf den Verkauf der Gesellschaftsanteile und die daraufhin erfolgten Gesellschafterbeschlüsse hat.

Weiterlesen