GmbH gründen ohne 25.000 Euro: Geht das überhaupt?
Die GmbH ist die beliebteste Rechtsform für Unternehmer, die ihr Privatvermögen schützen wollen. Ihr Stammkapital beträgt mindestens 25.000 Euro (§ 5 Abs. 1 GmbHG). Viele Gründer haben diesen Betrag nicht oder wollen ihn nicht auf einem Geschäftskonto binden. Die gute Nachricht: Es gibt drei rechtlich saubere Wege, die Haftungsbeschränkung auch ohne 25.000 Euro in bar zu erreichen. Die weniger gute: Jeder dieser Wege hat Bedingungen, die man kennen muss, damit die Haftung nicht über die Hintertür zurückkehrt.
Dieser Beitrag vergleicht die Unternehmergesellschaft, die Gründung mit halbem Stammkapital und die Sachgründung, nennt die tatsächlichen Gründungskosten und zeigt, welcher Weg für wen passt.
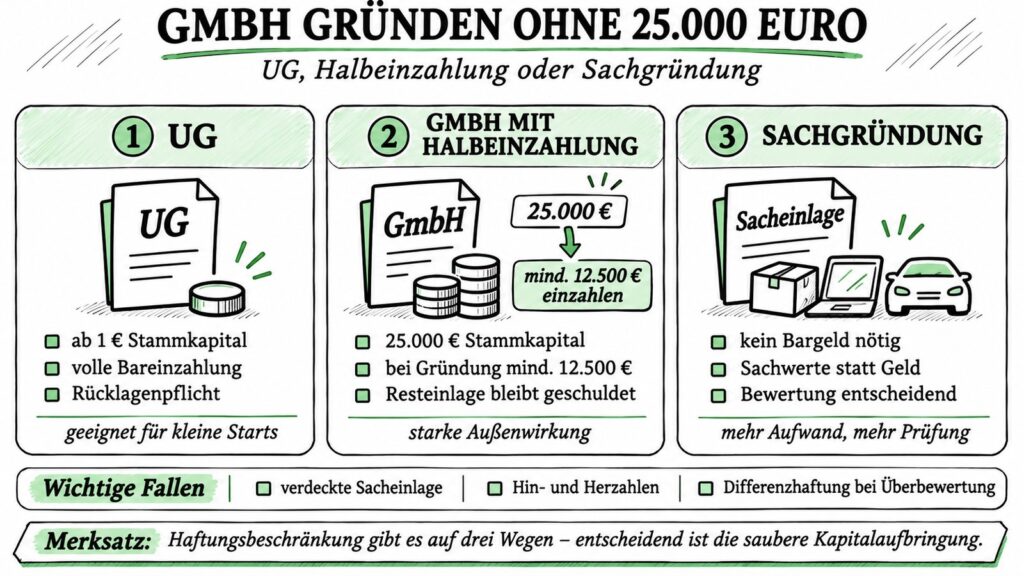
Die drei Wege im Überblick
Alle drei Wege führen zu einer Gesellschaft mit beschränkter Haftung. Sie unterscheiden sich darin, wie viel Geld am Gründungstag tatsächlich fließen muss.
| UG (haftungsbeschränkt) | GmbH mit Halbeinzahlung | GmbH mit Sachgründung | |
|---|---|---|---|
| Mindestkapital | 1 Euro | 25.000 Euro | 25.000 Euro |
| Bei Gründung zu zahlen | gesamtes Stammkapital in bar | mindestens 12.500 Euro | Sachwerte im Wert des Kapitals, kein Bargeld |
| Sacheinlagen | ausgeschlossen | möglich | Kern der Gestaltung |
| Pflicht zur Rücklage | ein Viertel des Jahresüberschusses | keine | keine |
| Restrisiko | geringe Kapitalausstattung | Resteinlage bleibt geschuldet | Differenzhaftung bei Überbewertung |
| Aufwand | gering | gering | höher (Bewertung, Sachgründungsbericht) |
Weg 1: Die UG (haftungsbeschränkt)
Die Unternehmergesellschaft ist keine eigene Rechtsform, sondern eine GmbH mit geringerem Stammkapital (§ 5a GmbHG). Sie kann bereits mit einem Euro gegründet werden. Die Haftung ist ebenso beschränkt wie bei der GmbH. Dazu Kann ich eine UG wirklich mit einem Euro gründen?
Dafür gelten drei Besonderheiten:
- Das Stammkapital muss vollständig und in bar eingezahlt werden. Sacheinlagen sind ausgeschlossen.
- Ein Viertel des Jahresüberschusses (gemindert um einen Verlustvortrag) muss in eine gesetzliche Rücklage eingestellt werden. Diese Rücklage darf nur für eine Kapitalerhöhung aus Gesellschaftsmitteln oder zum Ausgleich von Verlusten verwendet werden. Wer sie nicht bildet, riskiert die Nichtigkeit des Jahresabschlusses und von Gewinnausschüttungen. Dazu Was passiert, wenn die UG die Rücklage nicht bildet?
- Der Firmenzusatz „UG (haftungsbeschränkt)“ ist zwingend und darf nicht abgekürzt werden.
Sobald das Stammkapital 25.000 Euro erreicht, kann die UG als GmbH firmieren. Wie das geht, erklärt der Beitrag UG in GmbH umwandeln.
Für wen geeignet: Gründer mit geringem Kapitalbedarf, Dienstleister, Holdinggesellschaften und Komplementärgesellschaften einer UG & Co. KG.
Was dagegen spricht: Ein Stammkapital von wenigen hundert Euro ist bei Banken, Vermietern und Lieferanten kein Vertrauenssignal. Die Folge sind oft persönliche Bürgschaften, also genau die private Haftung, die die Gesellschaft vermeiden sollte. Zudem ist eine gering kapitalisierte UG schnell überschuldet; der Geschäftsführer muss dann sehr früh prüfen, ob eine Insolvenzantragspflicht besteht.
Weg 2: Die GmbH mit Halbeinzahlung
Bei Bareinlagen müssen vor der Anmeldung zum Handelsregister nur ein Viertel jeder Einlage und insgesamt mindestens 12.500 Euro eingezahlt sein (§ 7 Abs. 2 GmbHG). Der Rest bleibt als Forderung der Gesellschaft gegen den Gesellschafter bestehen. Dazu Reichen 12.500 Euro für die GmbH-Gründung?
Für wen geeignet: Gründer, die 12.500 Euro aufbringen können und die Außenwirkung einer GmbH benötigen.
Was dagegen spricht: Die ausstehende Einlage ist keine Formalie. Die Geschäftsführung kann sie jederzeit einfordern, in der Insolvenz tut es der Insolvenzverwalter. Kann ein Mitgesellschafter seine Einlage nicht leisten, haften die übrigen Gesellschafter dafür (§ 24 GmbHG). Die Haftung ist also nur aufgeschoben. In der Bilanz erscheint die ausstehende Einlage gesondert, was Banken und Geschäftspartner bemerken. Dazu Muss das Stammkapital sofort voll eingezahlt werden?
Weg 3: Die Sachgründung
Statt Geld können Gesellschafter Sachwerte einbringen: Fahrzeuge, Maschinen, Büroeinrichtung, Software, Markenrechte oder ein ganzes bestehendes Einzelunternehmen. Der Wert muss das übernommene Stammkapital decken.
Voraussetzungen:
- Gegenstand und Wert der Sacheinlage werden im Gesellschaftsvertrag festgesetzt (§ 5 Abs. 4 GmbHG).
- Die Gesellschafter erstellen einen Sachgründungsbericht, der die Angemessenheit der Bewertung darlegt.
- Bei Unternehmen sind die Jahresergebnisse der beiden letzten Geschäftsjahre anzugeben.
- Das Registergericht prüft die Werthaltigkeit und kann ein Gutachten verlangen (§ 9c GmbHG).
- Sacheinlagen müssen vor der Anmeldung vollständig geleistet sein (§ 7 Abs. 3 GmbHG).
Ein Beispiel aus der Praxis behandelt die Frage Kann ich mein Auto als Sacheinlage in die GmbH einbringen?
Für wen geeignet: Einzelunternehmer und Personengesellschaften, die ihr bestehendes Geschäft in eine GmbH überführen. Hier lässt sich die Einbringung unter Umständen steuerneutral gestalten (§ 20 UmwStG). Dazu Wie wird aus meinem Einzelunternehmen eine GmbH?
Was dagegen spricht: Erreicht der Wert der Sacheinlage im Zeitpunkt der Anmeldung nicht den Betrag der übernommenen Stammeinlage, muss der Gesellschafter die Differenz in Geld nachzahlen (§ 9 GmbHG). Gutachten, Bewertung und Prüfung durch das Registergericht verursachen Kosten und Zeit. Bei der Einbringung eines Unternehmens ist zudem steuerlich sorgfältig vorzubereiten, damit keine stillen Reserven ungewollt aufgedeckt werden.
Die Falle, vor der alle drei Wege nicht schützen: verdeckte Sacheinlage und Hin- und Herzahlen
Zwei Konstellationen führen in der Praxis regelmäßig zur Nachzahlung des Stammkapitals:
Die verdeckte Sacheinlage (§ 19 Abs. 4 GmbHG). Der Gesellschafter zahlt bar ein, und die GmbH kauft ihm kurz darauf mit diesem Geld seinen Firmenwagen oder seine Geschäftsausstattung ab. Wirtschaftlich liegt eine Sacheinlage vor, ohne dass die Regeln der Sachgründung eingehalten wurden. Der Wert des Gegenstands wird zwar angerechnet, die Beweislast für diesen Wert trägt aber der Gesellschafter.
Das Hin- und Herzahlen (§ 19 Abs. 5 GmbHG). Das eingezahlte Kapital fließt als Darlehen an den Gesellschafter zurück. Befreiend wirkt die Einlage dann nur, wenn der Rückzahlungsanspruch vollwertig und jederzeit fällig ist und die Rückzahlung bei der Anmeldung offengelegt wurde.
Bei der UG ist die Lage noch ungünstiger: Da Sacheinlagen dort ganz ausgeschlossen sind, ist umstritten, ob die Anrechnung des Sachwerts überhaupt greift. Im ungünstigsten Fall muss die Bareinlage vollständig noch einmal erbracht werden.
Was kostet die Gründung tatsächlich?
Neben dem Stammkapital fallen Gründungskosten an. Sie hängen vor allem davon ab, ob das gesetzliche Musterprotokoll verwendet wird.
| Kostenposition | Mit Musterprotokoll | Mit individueller Satzung |
|---|---|---|
| Notar (Beurkundung, Anmeldung, Vollzug) | ca. 300 bis 600 Euro | ca. 800 bis 2.000 Euro |
| Handelsregister | ca. 150 Euro | ca. 150 bis 250 Euro |
| Transparenzregister, Gewerbeanmeldung, Konto | gering | gering |
| Beratung (Gesellschaftsvertrag, Steuern) | optional | empfehlenswert |
Die Notarkosten richten sich nach dem Gerichts- und Notarkostengesetz und damit nach dem Geschäftswert. Die Beträge sind deshalb Orientierungswerte. Dazu Wie hoch sind die Notarkosten einer GmbH-Gründung?
Das Musterprotokoll spart Kosten, passt aber nur für einfache Gesellschaften mit höchstens drei Gesellschaftern und einem Geschäftsführer. Regelungen zu Vinkulierung, Einziehung, Abfindung oder Wettbewerbsverboten enthält es nicht. Bei mehreren Gesellschaftern ist das in aller Regel der teurere Weg, nur eben später.
Welcher Weg passt zu wem?
- Solo-Gründer mit wenig Kapital und geringem Investitionsbedarf: UG mit einem realistisch bemessenen Stammkapital, nicht mit einem Euro. Ein Stammkapital von einigen tausend Euro verhindert die sofortige Überschuldung bei den ersten Ausgaben.
- Gründer mit 12.500 Euro und Bedarf an Außenwirkung: GmbH mit Halbeinzahlung, verbunden mit einem Plan, wann der Rest eingezahlt wird.
- Einzelunternehmer mit laufendem Geschäft: Sachgründung oder Ausgliederung des Unternehmens, steuerlich vorbereitet.
- Mehrere Gesellschafter: GmbH oder UG mit individuellem Gesellschaftsvertrag; die Ersparnis durch das Musterprotokoll steht in keinem Verhältnis zu den Kosten eines späteren Gesellschafterstreits.
Häufige Fragen zur Gründung ohne volles Stammkapital
Darf ich das Stammkapital nach der Gründung ausgeben?
Ja. Das Stammkapital ist keine Sicherheitsleistung, die auf dem Konto liegen bleiben muss. Es muss bei der Anmeldung zur freien Verfügung der Geschäftsführung stehen und darf danach für den Geschäftsbetrieb verwendet werden. Unzulässig sind nur Rückzahlungen an die Gesellschafter. Dazu Darf die UG ihr Stammkapital sofort ausgeben?
Ist eine UG mit einem Euro sinnvoll?
Rechtlich zulässig, wirtschaftlich selten. Schon die Gründungskosten übersteigen das Kapital, sodass die Gesellschaft vom ersten Tag an bilanziell überschuldet sein kann. Der Geschäftsführer muss dann laufend prüfen, ob eine positive Fortführungsprognose besteht.
Kann ich die UG später zur GmbH machen?
Ja, durch eine Kapitalerhöhung auf mindestens 25.000 Euro, entweder durch neue Einlagen oder aus der angesparten Rücklage. Eine Umwandlung nach dem Umwandlungsgesetz ist nicht erforderlich. Einzelheiten im Beitrag UG in GmbH umwandeln.
Haften die Gesellschafter für die fehlenden 12.500 Euro?
Ja. Bei der Halbeinzahlung schuldet jeder Gesellschafter seine Resteinlage, und für ausfallende Einlagen von Mitgesellschaftern haften die übrigen anteilig. Mehr zur Haftung von Gesellschaftern im Beitrag Privatvermögen schützen.
Kann ich eine GmbH online gründen?
Ja. Seit August 2022 ist die Gründung per Videokommunikation über das Notarportal möglich, seit August 2023 grundsätzlich auch mit Sacheinlagen, sofern die Einbringung nicht ihrerseits eine besondere Form erfordert, etwa bei Grundstücken.
kösters klartext
Die 25.000 Euro sind selten das eigentliche Problem. Wer sie nicht hat, findet mit der UG, der Halbeinzahlung oder der Sachgründung einen rechtlich einwandfreien Weg in die Haftungsbeschränkung. Das Problem entsteht dort, wo die Kapitalaufbringung als lästige Formalie behandelt wird: wenn das eingezahlte Geld am nächsten Tag als Kaufpreis für den eigenen Firmenwagen zurückfließt, wenn die Resteinlage in Vergessenheit gerät oder wenn eine UG mit einem Euro in den ersten Monaten Verbindlichkeiten aufbaut, denen kein Vermögen gegenübersteht.
Man kann einwenden, dass die Rechtsprechung zur Kapitalaufbringung streng und für Gründer schwer überschaubar ist. Das ist zutreffend, und der Gesetzgeber hat die Regeln 2008 bewusst entschärft. Die verbliebenen Pflichten sind aber überschaubar und lassen sich mit geringem Aufwand einhalten. Meine Empfehlung lautet deshalb: Wählen Sie das Kapital nicht so niedrig wie möglich, sondern so hoch, wie es Ihr Geschäftsmodell in den ersten zwölf Monaten erfordert, und lassen Sie jede Zahlung zwischen Gesellschaft und Gesellschafter in der Gründungsphase vorher prüfen. Dann schützt die Gesellschaft das Privatvermögen so, wie sie es soll.
Planen Sie eine Umstrukturierung oder gibt es Klärungsbedarf in Ihrer Gesellschaft?
Jeder Fall im Gesellschaftsrecht hat individuelle steuerliche und haftungsrechtliche Konsequenzen. Als Fachanwalt für Handels- und Gesellschaftsrecht und Fachanwalt für Steuerrecht prüfe ich Ihre Situation ganzheitlich.
Vertrauliche Ersteinschätzung anfragen
Oder telefonisch unter 089 24449970.
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.
Die kanzleiköster ist eine auf das Gesellschaftsrecht spezialisierte Boutique-Kanzlei in München-Lehel.