Das Stammkapital muss tatsächlich ankommen
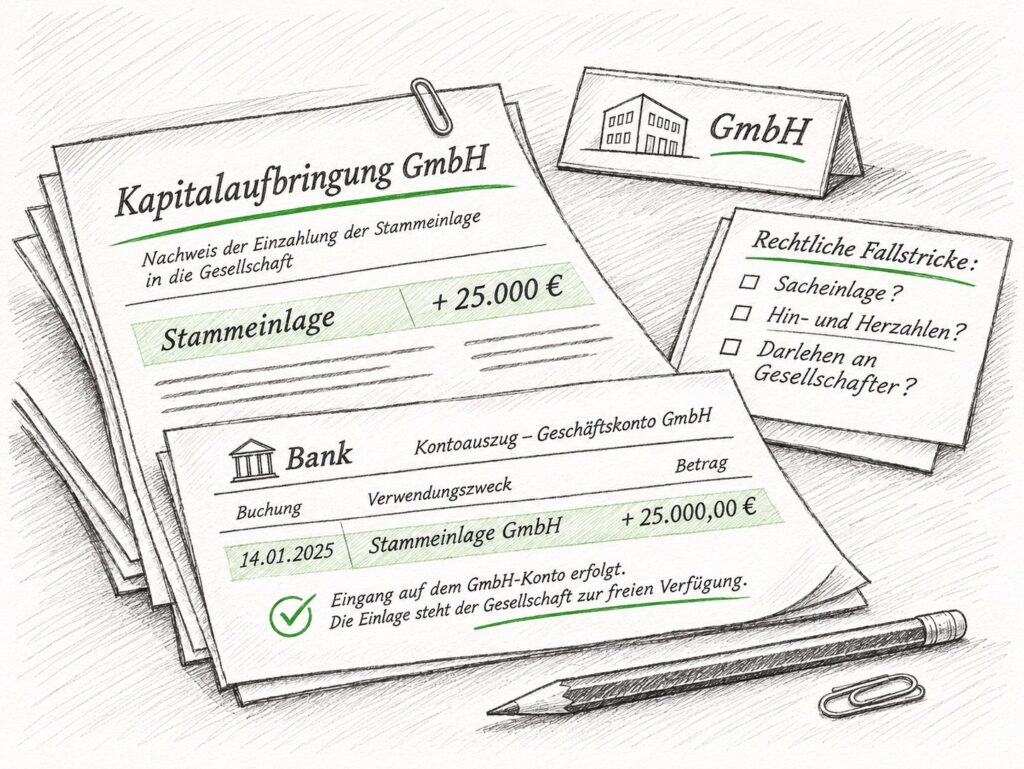
Die Haftungsbeschränkung der GmbH hat einen Preis: Das Stammkapital muss der Gesellschaft tatsächlich zur Verfügung gestellt werden. Das Gesetz sichert das mit strengen Regeln zur Kapitalaufbringung. Werden sie verletzt, ist die Einlage nicht erbracht. Der Gesellschafter muss dann noch einmal zahlen, oft Jahre später und meist in der Insolvenz, wenn der Insolvenzverwalter die Einlage einfordert.
Viele Fehler entstehen aus Unkenntnis: Das Geld wird eingezahlt und sofort als Darlehen an den Gesellschafter zurückgezahlt, statt Geld wird ein Fahrzeug eingebracht, oder die Einzahlung lässt sich nach zehn Jahren nicht mehr belegen. Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, wie die Einlage richtig erbracht wird, welche Fallen es gibt und wie man sich schützt.
Grundregeln der Kapitalaufbringung
| Punkt | Regel |
|---|---|
| Mindeststammkapital | 25.000 Euro (§ 5 Abs. 1 GmbHG); bei der UG ab 1 Euro |
| Einzahlung vor Anmeldung | auf jeden Anteil mindestens ein Viertel, insgesamt mindestens 12.500 Euro (§ 7 Abs. 2 GmbHG) |
| Sacheinlagen | vollständig vor der Anmeldung (§ 7 Abs. 3 GmbHG) |
| Versicherung | der Geschäftsführer versichert, dass die Leistungen bewirkt sind und sich endgültig in seiner freien Verfügung befinden (§ 8 Abs. 2 GmbHG) |
| Aufrechnung und Befreiung | ausgeschlossen (§ 19 Abs. 2 GmbHG) |
| Verjährung | zehn Jahre ab Entstehung; in der Insolvenz frühestens sechs Monate nach Eröffnung (§ 19 Abs. 6 GmbHG) |
Wer bei der Gründung weniger als das volle Stammkapital einzahlt, bleibt dem Rest verpflichtet. Die Gesellschaft, im Ernstfall der Insolvenzverwalter, kann den offenen Betrag jederzeit einfordern.
Eine falsche Versicherung des Geschäftsführers ist strafbar (§ 82 Abs. 1 Nr. 1 GmbHG) und führt zur persönlichen Haftung der Beteiligten (§ 9a GmbHG).
Bareinlage und Sacheinlage
Die Bareinlage ist der Regelfall: Der Gesellschafter zahlt den Betrag auf ein Konto der Gesellschaft, in der Gründungsphase auf ein Konto der Vor-GmbH. Bareinzahlungen in die Kasse sind zulässig, aber schwer nachzuweisen und deshalb nicht zu empfehlen.
Soll statt Geld ein Gegenstand eingebracht werden, etwa ein Fahrzeug, Maschinen oder ein Einzelunternehmen, liegt eine Sacheinlage vor. Sie muss im Gesellschaftsvertrag mit Gegenstand und Wert festgesetzt werden, die Gesellschafter müssen einen Sachgründungsbericht erstellen, und das Registergericht prüft den Wert (§ 5 Abs. 4, § 9c GmbHG). Bleibt der Wert hinter dem Nennbetrag zurück, muss der Gesellschafter die Differenz in Geld zahlen (§ 9 GmbHG).
Nicht jede Leistung ist einlagefähig. Dienstleistungen des Gesellschafters, etwa seine künftige Arbeit als Geschäftsführer, können nicht als Sacheinlage eingebracht werden (BGH, Urteil vom 16.02.2009, II ZR 120/07). Wird die Bareinlage später als Vergütung für solche Dienste zurückgezahlt, ist das nach dieser Entscheidung auch keine verdeckte Sacheinlage, sofern die Vergütung angemessen ist.
Verdeckte Sacheinlage
Eine verdeckte Sacheinlage liegt vor, wenn formal eine Bareinlage vereinbart ist, wirtschaftlich aber ein Gegenstand eingebracht wird. Typisches Beispiel: Der Gesellschafter zahlt 25.000 Euro ein, und die GmbH kauft ihm kurz darauf sein Fahrzeug für 25.000 Euro ab. Das Geld ist wieder beim Gesellschafter, die GmbH hat nur das Fahrzeug.
Seit dem MoMiG gilt die Anrechnungslösung (§ 19 Abs. 4 GmbHG): Die Bareinlage gilt als nicht erbracht, der Wert des eingebrachten Gegenstands wird aber auf die Einlageschuld angerechnet. War das Fahrzeug nur 15.000 Euro wert, muss der Gesellschafter 10.000 Euro nachzahlen. Die Beweislast für den Wert trägt der Gesellschafter. Das wird oft zum Problem, weil der Wert eines Gegenstands Jahre später kaum noch nachzuweisen ist.
Daneben bleibt die Strafbarkeit des Geschäftsführers, wenn er bei der Anmeldung eine Bareinlage versichert hat (§ 82 GmbHG). Eine verdeckte Sacheinlage kann nachträglich durch Satzungsänderung in eine offene Sacheinlage umgewandelt und so geheilt werden. Die Heilung ist im Handelsregister eintragungsfähig.
Hin- und Herzahlen
Beim Hin- und Herzahlen fließt die Einlage an den Gesellschafter zurück, ohne dass ein Gegenstand eingebracht wird, typischerweise als Darlehen. Das Gesetz lässt das nur unter engen Voraussetzungen zu (§ 19 Abs. 5 GmbHG):
- Der Rückzahlung muss eine Vereinbarung zugrunde liegen, die schon vor der Einzahlung getroffen wurde.
- Die GmbH muss einen vollwertigen Rückgewähranspruch gegen den Gesellschafter erhalten, der jederzeit fällig ist oder durch fristlose Kündigung fällig gestellt werden kann.
- Die Vereinbarung muss bei der Anmeldung zum Handelsregister offengelegt werden.
Fehlt eine dieser Voraussetzungen, ist die Einlage nicht erbracht. Der Gesellschafter schuldet sie weiter. Zahlt er das Darlehen später zurück, kann das die Einlageschuld tilgen; die Beweislast dafür trägt aber er.
Sonderfall Cash-Pool
In Konzernen mit Cash-Pool wird die Einlage oft auf ein Konto gezahlt, dessen Guthaben täglich an die Muttergesellschaft abgeführt wird. Das ist in der Regel ein Hin- und Herzahlen. Die Einlage ist nur wirksam erbracht, wenn die Voraussetzungen des § 19 Abs. 5 GmbHG erfüllt sind, insbesondere die Offenlegung bei der Anmeldung (BGH, Urteil vom 20.07.2009, II ZR 273/07). Das Registergericht kann Nachweise zur Vollwertigkeit des Rückzahlungsanspruchs verlangen. Mehr zum Cash-Pooling im Beitrag Cash-Pooling.
Unterbilanz- und Vorbelastungshaftung
Zwischen Gründung und Eintragung nimmt die Vor-GmbH oft schon Geschäfte auf. Entstehen dabei Verluste, haften die Gesellschafter dafür, dass das Stammkapital im Zeitpunkt der Eintragung noch vorhanden ist (Unterbilanz- oder Vorbelastungshaftung). Ist das Vermögen geringer, müssen sie die Differenz anteilig ausgleichen. Scheitert die Eintragung, haften sie der Vor-GmbH gegenüber sogar unbeschränkt für die entstandenen Verluste (Verlustdeckungshaftung).
Ähnliche Grundsätze gelten, wenn eine bereits eingetragene, aber inaktive GmbH als Mantel neu genutzt wird (wirtschaftliche Neugründung). Mehr dazu in der Checkliste zur Mantelgründung.
Beweislast und Durchsetzung
Wer muss die Einzahlung beweisen?
Der Gesellschafter muss beweisen, dass er seine Einlage erbracht hat. Das gilt auch noch nach vielen Jahren. Die Gerichte gewähren bei langem Zeitablauf zwar Beweiserleichterungen, eine Umkehr der Beweislast gibt es aber nicht. Indizien wie Bilanzen, in denen keine offene Einlage ausgewiesen ist, können helfen, reichen aber allein oft nicht aus. Insolvenzverwalter machen diese Ansprüche regelmäßig geltend.
Kaduzierung und Ausfallhaftung
Zahlt ein Gesellschafter nicht, kann die GmbH ihn nach erfolgloser Nachfristsetzung seines Anteils verlustig erklären (Kaduzierung, § 21 GmbHG). Für den Ausfall haften die Rechtsvorgänger des Gesellschafters (§ 22 GmbHG) und letztlich alle übrigen Gesellschafter anteilig (§ 24 GmbHG). Diese Ausfallhaftung wird häufig übersehen: Wer einer GmbH beitritt, haftet unter Umständen auch für die nicht erbrachte Einlage eines Mitgesellschafters.
Praxistipps
- Auf ein eigenes Konto der Gesellschaft einzahlen, nicht in bar und nicht auf ein Konto des Geschäftsführers. Verwendungszweck: „Stammeinlage“ mit Name und Anteilsnummer.
- Belege dauerhaft aufbewahren: Kontoauszug, Einzahlungsbeleg und Bankbestätigung. Die gesetzliche Aufbewahrungsfrist ist kürzer als die Zeit, in der Sie die Zahlung beweisen müssen.
- Keine Geschäfte mit dem Gesellschafter kurz nach der Einzahlung: Kauf von Gegenständen, Darlehen oder Beraterverträge in zeitlichem Zusammenhang mit der Einlage sind verdächtig.
- Darlehen an Gesellschafter offenlegen: Ist eine Rückzahlung der Einlage als Darlehen geplant, muss sie bei der Anmeldung angegeben werden, und der Gesellschafter muss zahlungsfähig sein.
- Sachwerte als Sacheinlage einbringen: Lieber den formalen Weg mit Bewertung als eine verdeckte Sacheinlage mit späterem Beweisproblem.
- Beim Anteilskauf prüfen: Ist die Einlage auf den erworbenen Anteil voll erbracht? Der Erwerber haftet für rückständige Einlagen mit (§ 16 Abs. 2 GmbHG).
Häufige Fragen
Muss das Stammkapital auf dem Konto bleiben?
Nein. Nach der Einzahlung darf die Geschäftsführung das Geld für die Zwecke der Gesellschaft verwenden. Es darf aber nicht an den Gesellschafter zurückfließen, außer unter den Voraussetzungen des § 19 Abs. 5 GmbHG.
Kann ich meine Einlage mit einer Forderung gegen die GmbH verrechnen?
Grundsätzlich nein. Der Gesellschafter kann gegen den Einlageanspruch nicht aufrechnen (§ 19 Abs. 2 GmbHG).
Wie lange kann die Einlage eingefordert werden?
Der Anspruch verjährt in zehn Jahren. Wird das Insolvenzverfahren eröffnet, tritt die Verjährung frühestens sechs Monate nach der Eröffnung ein.
Was passiert, wenn ich die Einzahlung nicht mehr nachweisen kann?
Dann droht eine erneute Zahlung. Das Risiko ist besonders in der Insolvenz hoch. Indizien können helfen, ersetzen den Nachweis aber nicht sicher.
kösters klartext
Die Kapitalaufbringung ist eines der Themen, bei denen sich Fehler erst nach vielen Jahren rächen, meist dann, wenn der Insolvenzverwalter die Akten durchgeht. Was bei der Gründung als pragmatische Lösung erschien, etwa die Einlage gleich wieder als Darlehen an den Gesellschafter auszuzahlen oder das alte Firmenfahrzeug „mitzunehmen“, führt dann zu einer zweiten Zahlungspflicht.
Man kann einwenden, dass die Regeln zur Kapitalaufbringung für kleine Gesellschaften überzogen sind, zumal die UG zeigt, dass der Gesetzgeber selbst das Stammkapital nicht mehr für unverzichtbar hält. Solange das Gesetz aber an der Kapitalaufbringung festhält, gilt sie für jede GmbH in vollem Umfang. Der einfachste Schutz kostet nichts: sauber einzahlen, den Beleg aufbewahren und in den ersten Monaten keine Geschäfte mit dem Gesellschafter abschließen, die wie ein Rückfluss aussehen.
Siehe auch: Haftung des Geschäftsführers in der Insolvenz und Kapitalerhöhung bei der Unternehmergesellschaft.
Stand: November 2026.
Planen Sie eine Umstrukturierung oder gibt es Klärungsbedarf in Ihrer Gesellschaft?
Jeder Fall im Gesellschaftsrecht hat individuelle steuerliche und haftungsrechtliche Konsequenzen. Als Fachanwalt für Handels- und Gesellschaftsrecht und Fachanwalt für Steuerrecht prüfe ich Ihre Situation ganzheitlich.
Vertrauliche Ersteinschätzung anfragen
Oder telefonisch unter 089 24449970.
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.
Die kanzleiköster ist eine auf das Gesellschaftsrecht spezialisierte Boutique-Kanzlei in München-Lehel.