Verdeckte Gewinnausschüttung: das Dauerthema jeder Betriebsprüfung
Kaum ein Begriff begegnet Gesellschafter-Geschäftsführern in der Betriebsprüfung so häufig wie die verdeckte Gewinnausschüttung, kurz vGA. Gemeint sind Vorteile, die die GmbH ihrem Gesellschafter außerhalb einer ordentlichen Gewinnausschüttung zuwendet, etwa durch ein überhöhtes Gehalt, ein zinsloses Darlehen oder die private Nutzung des Firmenwagens ohne Vereinbarung. Das Finanzamt behandelt solche Vorteile so, als hätte die GmbH Gewinn ausgeschüttet. Die Folge sind Steuernachzahlungen auf zwei Ebenen, bei der Gesellschaft und beim Gesellschafter.
Die meisten vGA beruhen nicht auf Absicht, sondern auf fehlenden oder unklaren Verträgen zwischen der GmbH und ihrem Gesellschafter. Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, wann das Finanzamt eine vGA annimmt, welche Fälle typisch sind, was steuerlich und gesellschaftsrechtlich folgt und wie sich vGA vermeiden lassen.
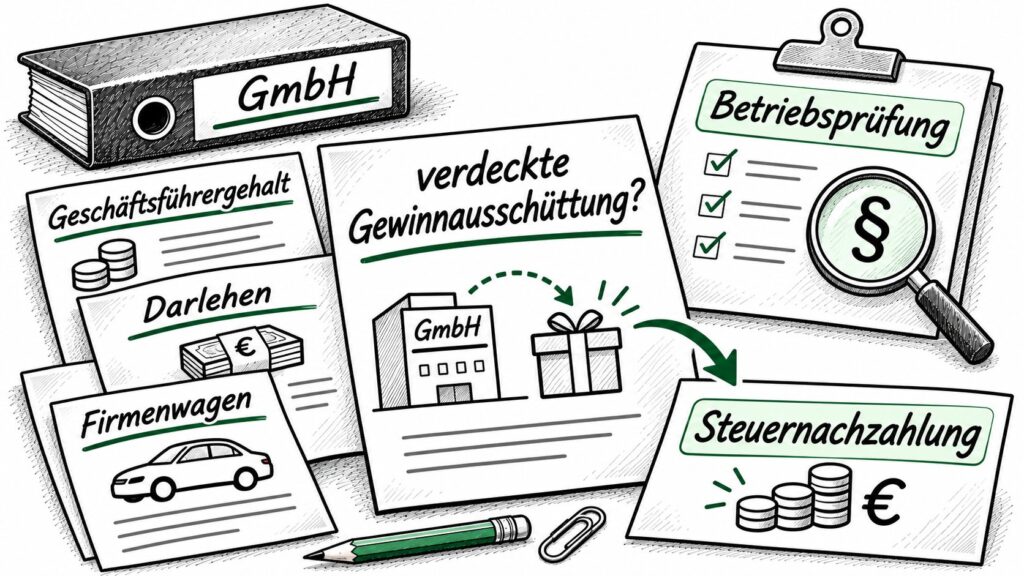
Was ist eine verdeckte Gewinnausschüttung?
Verdeckte Gewinnausschüttungen mindern das Einkommen der GmbH nicht (§ 8 Abs. 3 Satz 2 KStG). Das Gesetz definiert den Begriff nicht; die Rechtsprechung des Bundesfinanzhofs versteht darunter:
- eine Vermögensminderung oder verhinderte Vermögensmehrung bei der GmbH,
- die durch das Gesellschaftsverhältnis veranlasst ist,
- sich auf die Höhe des Einkommens auswirkt und
- nicht auf einem ordnungsgemäßen Gewinnverteilungsbeschluss beruht.
Entscheidend ist der Fremdvergleich: Hätte ein ordentlicher und gewissenhafter Geschäftsleiter den Vorteil auch einem Nichtgesellschafter gewährt? Wenn nicht, ist der Vorteil durch das Gesellschaftsverhältnis veranlasst. Erfasst sind auch Vorteile an nahestehende Personen des Gesellschafters, etwa an Ehepartner, Kinder oder Schwestergesellschaften.
Besonders streng: der beherrschende Gesellschafter
Ist der Gesellschafter beherrschend, in der Regel bei mehr als 50 Prozent der Stimmrechte, verlangt die Rechtsprechung zusätzlich einen formellen Fremdvergleich. Leistungen an ihn werden nur anerkannt, wenn sie auf einer Vereinbarung beruhen, die
- klar und eindeutig ist,
- im Voraus getroffen wurde, also nicht rückwirkend,
- zivilrechtlich wirksam ist und
- tatsächlich so durchgeführt wird, wie sie vereinbart ist.
Fehlt eine dieser Voraussetzungen, liegt eine vGA vor, selbst wenn die Leistung der Höhe nach angemessen wäre. Typisch sind nachträglich beschlossene Tantiemen, Gehaltserhöhungen ohne schriftliche Vereinbarung oder ein vereinbartes Gehalt, das über Monate nicht ausgezahlt wird.
Die typischen Fälle
| Bereich | Typische vGA |
|---|---|
| Geschäftsführergehalt | unangemessen hohe Gesamtvergütung, rückwirkende Erhöhung, nicht durchgeführte Vereinbarung |
| Tantieme | mehr als 50 Prozent des Jahresüberschusses, Umsatztantieme ohne besonderen Grund |
| Überstunden, Zuschläge | gesonderte Vergütung von Überstunden oder Sonntags- und Feiertagszuschlägen beim Gesellschafter-Geschäftsführer |
| Pensionszusage | nicht mehr erdienbare, überversorgende oder nicht finanzierbare Zusagen |
| Firmenwagen | private Nutzung ohne Vereinbarung oder über das Vereinbarte hinaus |
| Darlehen | zinslose oder zu niedrig verzinste Darlehen an den Gesellschafter, Darlehen ohne Sicherheit trotz fehlender Bonität |
| Miete und Kauf | überhöhte Miete an den Gesellschafter, Kauf über Wert, Verkauf unter Wert |
| Kosten | Übernahme privater Aufwendungen durch die GmbH |
Geschäftsführergehalt
Das Gehalt eines Gesellschafter-Geschäftsführers muss nach Grund und Höhe angemessen sein. Maßstab ist die Gesamtausstattung: Festgehalt, Tantieme, Pensionszusage, Firmenwagen und sonstige Leistungen werden zusammengerechnet. Die Finanzverwaltung orientiert sich an Gehaltsstrukturuntersuchungen, die nach Branche, Umsatz und Mitarbeiterzahl differenzieren, und an der Ertragslage der Gesellschaft. Der GmbH muss nach Abzug des Gehalts eine angemessene Verzinsung des eingesetzten Kapitals verbleiben.
Bei der Tantieme gelten nach ständiger Rechtsprechung des BFH zwei Faustregeln: Gewinntantiemen sollen 50 Prozent des Jahresüberschusses vor Abzug der Tantieme und Ertragsteuern nicht übersteigen, und die Gesamtbezüge sollen in der Regel zu mindestens 75 Prozent aus einem festen und höchstens 25 Prozent aus einem variablen Teil bestehen. Umsatztantiemen werden nur ausnahmsweise anerkannt, etwa in der Aufbauphase.
Pensionszusage
Pensionszusagen an Gesellschafter-Geschäftsführer sind ein klassisches Prüfungsfeld. Die Zusage muss bis zum vorgesehenen Pensionsalter noch erdient werden können, was die Finanzverwaltung bei einem beherrschenden Gesellschafter in der Regel bei mindestens zehn Dienstjahren annimmt. Sie darf nicht zu einer Überversorgung führen und muss für die GmbH finanzierbar sein. Spätere Änderungen, Verzichte und Abfindungen haben eigene steuerliche Fallstricke.
Darlehen, Firmenwagen, private Kosten
Darlehen der GmbH an ihren Gesellschafter müssen marktüblich verzinst, schriftlich vereinbart und tatsächlich zurückgezahlt werden. Ist absehbar, dass der Gesellschafter nicht zurückzahlen kann, wird schon die Hingabe des Darlehens als vGA gewertet. Nutzt der Gesellschafter-Geschäftsführer den Firmenwagen privat, ohne dass dies im Anstellungsvertrag geregelt ist, liegt nach der Rechtsprechung insoweit eine vGA vor; ist die Privatnutzung vereinbart, ist sie Arbeitslohn.
Die steuerlichen Folgen
Eine vGA wirkt auf beiden Ebenen:
- Bei der GmbH wird das Einkommen außerhalb der Bilanz um den Vorteil erhöht. Darauf fallen Körperschaftsteuer mit Solidaritätszuschlag und Gewerbesteuer an, zusammen meist rund 30 Prozent.
- Beim Gesellschafter wird der Vorteil als Einkünfte aus Kapitalvermögen besteuert (§ 20 Abs. 1 Nr. 1 Satz 2 EStG), im Privatvermögen grundsätzlich mit der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer, bei Beteiligungen im Betriebsvermögen nach dem Teileinkünfteverfahren.
War der Vorteil beim Gesellschafter bereits als Gehalt versteuert, wird er dort umqualifiziert. Damit Steuerbescheide auf beiden Ebenen übereinstimmen, verknüpft das Gesetz die Veranlagung von Gesellschaft und Gesellschafter: Wird bei der GmbH eine vGA angesetzt, kann der Steuerbescheid des Gesellschafters entsprechend geändert werden (§ 32a KStG).
Die Gesamtbelastung ist oft höher als bei einer offenen Ausschüttung, weil Zinsen auf Nachzahlungen hinzukommen und Lohnsteuer und Sozialversicherung nicht immer vollständig verrechnet werden können.
Rückzahlung beseitigt die vGA nicht
Ein verbreiteter Irrtum: Zahlt der Gesellschafter den Vorteil nach Aufdeckung an die GmbH zurück, wird die vGA steuerlich nicht rückgängig gemacht. Die Rückzahlung ist eine Einlage des Gesellschafters. Auch sogenannte Satzungsklauseln, die eine Rückforderung von vGA vorsehen, ändern daran nichts. Sie können sogar schädlich sein, weil der Rückforderungsanspruch zu aktivieren ist.
Gesellschaftsrechtliche und strafrechtliche Seite
Eine vGA ist nicht nur ein steuerliches Problem:
- Kapitalerhaltung: Geht die Zuwendung zu Lasten des Stammkapitals, ist sie nach § 30 GmbHG verboten. Der Gesellschafter muss sie erstatten, der Geschäftsführer haftet persönlich (§ 43 Abs. 3 GmbHG).
- Mitgesellschafter: Einseitige Vorteile für einen Gesellschafter verletzen die Treuepflicht und den Gleichbehandlungsgrundsatz. Die übrigen Gesellschafter können Rückgewähr an die Gesellschaft verlangen. vGA sind deshalb ein häufiger Auslöser von Gesellschafterstreit.
- Insolvenz: Der Insolvenzverwalter prüft Zahlungen an Gesellschafter regelmäßig und kann sie anfechten.
- Steuerstrafrecht: Wird eine vGA bewusst als Betriebsausgabe gebucht, um Steuern zu sparen, kann eine Steuerhinterziehung vorliegen (§ 370 AO), sowohl bei der Gesellschaft als auch beim Gesellschafter. Ein großzügig bemessenes Gehalt allein ist noch keine Straftat; kritisch sind verschleierte Zahlungen und falsch deklarierte Privataufwendungen.
Wie sich vGA vermeiden lassen
- Schriftliche Verträge über alle Leistungsbeziehungen zwischen GmbH und Gesellschafter: Anstellung, Miete, Darlehen, Kauf, Lizenzen.
- Im Voraus regeln: Gehaltserhöhungen und Tantiemen vor Beginn des Zeitraums beschließen, für den sie gelten sollen.
- Zuständigkeit beachten: Anstellungsverträge und deren Änderungen mit Gesellschafter-Geschäftsführern beschließt die Gesellschafterversammlung. Bei der Ein-Personen-GmbH ist auf die Befreiung von § 181 BGB zu achten.
- Vereinbarungen tatsächlich durchführen: Gehälter monatlich auszahlen, Darlehenszinsen und Tilgungen pünktlich leisten, Fahrtenbuch oder Pauschalierung korrekt anwenden.
- Angemessenheit dokumentieren: Gehaltsvergleiche und die Ertragslage zum Zeitpunkt der Vereinbarung festhalten.
- Regelmäßig überprüfen: Bei sinkenden Gewinnen Gehalt und Tantieme anpassen; eine einmal angemessene Vergütung kann später unangemessen werden.
- Pensionszusagen fachkundig prüfen lassen, bevor sie erteilt, geändert oder abgefunden werden.
- Private und betriebliche Ausgaben strikt trennen, insbesondere bei Reisen, Bewirtung und Fahrzeugen.
Dazu auch: Geschäftsführergehalt und verdeckte Gewinnausschüttung und Maximales Geschäftsführergehalt bei der UG.
Häufige Fragen
Gilt die vGA auch für Fremdgeschäftsführer?
Nein. Eine vGA setzt eine Veranlassung durch das Gesellschaftsverhältnis voraus. Ein zu hohes Gehalt an einen Fremdgeschäftsführer ist zwar unter Umständen eine Pflichtverletzung der Gesellschafter, steuerlich aber Betriebsausgabe. Anders ist es, wenn der Fremdgeschäftsführer einem Gesellschafter nahesteht.
Kann ich mir Überstunden vergüten lassen?
Als Gesellschafter-Geschäftsführer grundsätzlich nicht. Nach der Rechtsprechung passt eine gesonderte Überstundenvergütung nicht zum Bild eines Geschäftsführers, der für das Unternehmen insgesamt verantwortlich ist. Sie wird regelmäßig als vGA behandelt. Das gilt auch für Zuschläge für Sonntags-, Feiertags- und Nachtarbeit.
Was passiert, wenn das Gehalt mangels Liquidität nicht ausgezahlt wird?
Wird ein vereinbartes Gehalt über längere Zeit nicht ausgezahlt, zweifelt das Finanzamt an der Ernsthaftigkeit der Vereinbarung. Besser ist es, das Gehalt förmlich zu stunden oder für die Zukunft herabzusetzen. Ein bereits entstandener Anspruch, auf den der beherrschende Gesellschafter verzichtet, führt unter Umständen zu Zufluss und verdeckter Einlage.
Darf die GmbH mir ein Darlehen geben?
Ja, wenn es wie unter Fremden vereinbart wird: schriftlich, mit marktüblichem Zins, festen Rückzahlungsterminen und, je nach Höhe, einer Sicherheit. Außerdem darf es das zur Erhaltung des Stammkapitals erforderliche Vermögen nicht schmälern, es sei denn, der Rückzahlungsanspruch ist vollwertig.
Wie verhalte ich mich, wenn der Betriebsprüfer eine vGA annimmt?
Prüfen Sie zunächst, ob die Voraussetzungen tatsächlich vorliegen, insbesondere die Angemessenheit und den formellen Fremdvergleich. Häufig lassen sich Ansätze in der Schlussbesprechung reduzieren. Gegen die Bescheide ist der Einspruch gegeben. Steuerstrafrechtliche Risiken sollten frühzeitig mit einem Berater besprochen werden.
kösters klartext
Die verdeckte Gewinnausschüttung ist weniger ein Problem des Steuerrechts als eines der Disziplin. Fast alle Fälle, die ich in der Praxis sehe, ließen sich mit einem schriftlichen Vertrag, einem rechtzeitigen Beschluss und einer pünktlichen Zahlung vermeiden. Gerade in der Ein-Personen-GmbH verschwimmt die Grenze zwischen privatem und betrieblichem Geld leicht. Das Finanzamt zieht diese Grenze aber umso strenger, je stärker der Gesellschafter die Gesellschaft beherrscht.
Man kann einwenden, dass die Anforderungen des formellen Fremdvergleichs praxisfern sind und kleine Gesellschaften überfordern. Das ist nicht ganz von der Hand zu weisen, zumal die Grenzen der Angemessenheit im Einzelfall unscharf bleiben. Die Konsequenz daraus sollte aber nicht Resignation sein, sondern Vorsorge: Wer seine Vereinbarungen mit der eigenen GmbH so behandelt, als stünde ihm ein fremder Geschäftspartner gegenüber, hat in der Betriebsprüfung wenig zu befürchten. Wer dagegen die GmbH als erweiterte Privatkasse nutzt, zahlt am Ende doppelt.
Stand: November 2026.
Planen Sie eine Umstrukturierung oder gibt es Klärungsbedarf in Ihrer Gesellschaft?
Jeder Fall im Gesellschaftsrecht hat individuelle steuerliche und haftungsrechtliche Konsequenzen. Als Fachanwalt für Handels- und Gesellschaftsrecht und Fachanwalt für Steuerrecht prüfe ich Ihre Situation ganzheitlich.
Vertrauliche Ersteinschätzung anfragen
Oder telefonisch unter 089 24449970.
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.
Die kanzleiköster ist eine auf das Gesellschaftsrecht spezialisierte Boutique-Kanzlei in München-Lehel.