Wenn sich die Wege in der GmbH trennen
Gesellschafter einer GmbH trennen sich aus vielen Gründen: Streit über die Geschäftspolitik, Ruhestand, Tod, Insolvenz eines Gesellschafters oder das Ende einer Zusammenarbeit als Geschäftsführer. Das GmbH-Gesetz regelt das Ausscheiden nur lückenhaft. Ausdrücklich geregelt sind lediglich die Einziehung (§ 34 GmbHG) und die Abtretung des Geschäftsanteils (§ 15 GmbHG). Ausschluss und Austritt aus wichtigem Grund hat die Rechtsprechung entwickelt.
Für die Praxis entscheidend ist deshalb der Gesellschaftsvertrag. Wer dort klare Regeln zu Einziehung, Ausschluss und Abfindung getroffen hat, kann eine Trennung geordnet abwickeln. Wer darauf verzichtet hat, landet im Streitfall oft vor Gericht. Dieser Beitrag erklärt nach dem Rechtsstand von November 2026, welche Wege aus der GmbH es gibt, wie hoch die Abfindung ist und welche Fehler Gesellschafter vermeiden sollten.
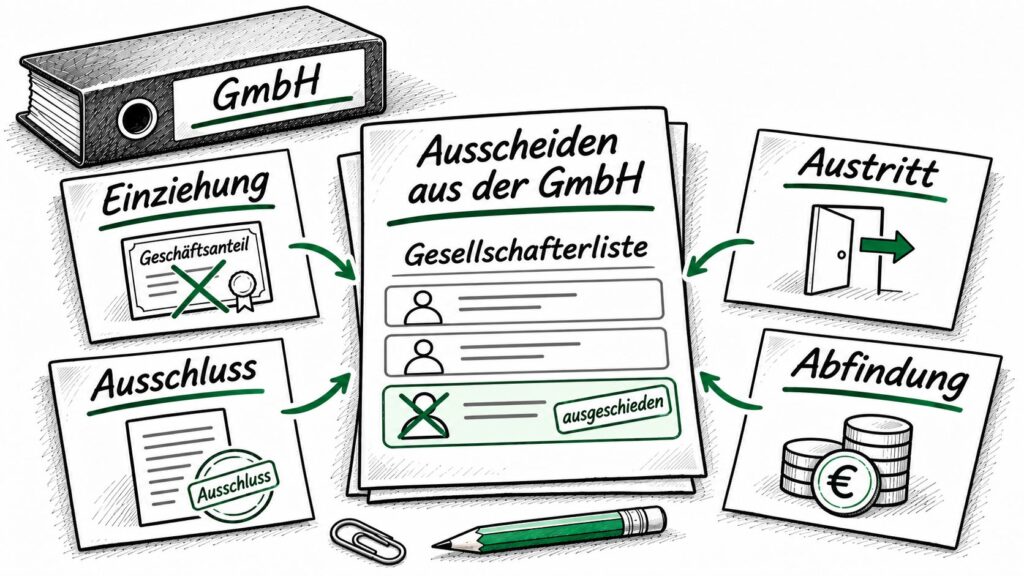
Die Wege aus der GmbH im Überblick
| Weg | Initiative | Rechtsgrundlage | Voraussetzung |
|---|---|---|---|
| Verkauf und Abtretung | Gesellschafter | § 15 GmbHG | notarieller Vertrag, ggf. Zustimmung nach Satzung (Vinkulierung) |
| Einziehung mit Zustimmung | Gesellschaft und Gesellschafter | § 34 Abs. 1 GmbHG | Zulassung in der Satzung, Zustimmung des Betroffenen |
| Zwangseinziehung | Gesellschaft | § 34 Abs. 2 GmbHG | Einziehungsgrund in der Satzung, Gesellschafterbeschluss |
| Ausschlussklage | Gesellschaft | Richterrecht | wichtiger Grund, Klage der GmbH, Gestaltungsurteil |
| Austritt | Gesellschafter | Richterrecht | wichtiger Grund, Austrittserklärung |
| Auflösung der GmbH | Gesellschafter | §§ 60, 61 GmbHG | Beschluss oder Auflösungsklage |
Der einfachste Weg ist der Verkauf des Geschäftsanteils an einen Mitgesellschafter oder an einen Dritten. Er setzt aber einen Käufer und eine Einigung über den Preis voraus. Fehlt beides, bleiben Einziehung, Ausschluss und Austritt.
Einziehung des Geschäftsanteils
Bei der Einziehung (Amortisation) wird der Geschäftsanteil vernichtet. Der Gesellschafter verliert seine Stellung, die GmbH besteht mit den übrigen Gesellschaftern fort. Die Einziehung ist nur zulässig, wenn der Gesellschaftsvertrag sie zulässt (§ 34 Abs. 1 GmbHG). Gegen den Willen des Betroffenen ist sie nur möglich, wenn die Voraussetzungen vor dem Erwerb des Anteils in der Satzung festgelegt waren oder alle Gesellschafter einer späteren Satzungsänderung zugestimmt haben (§ 34 Abs. 2 GmbHG).
Typische Einziehungsgründe in Satzungen sind:
- Pfändung des Geschäftsanteils und Insolvenz des Gesellschafters,
- grobe Pflichtverletzungen und sonstige wichtige Gründe in der Person des Gesellschafters,
- Tod des Gesellschafters, wenn die Erben nicht nachfolgen sollen,
- Ende der Mitarbeit oder der Geschäftsführertätigkeit bei Mitarbeiter- und Managermodellen.
Voraussetzungen im Einzelnen
- Volleinzahlung: Die Einlage auf den einzuziehenden Anteil muss vollständig erbracht sein.
- Kapitalerhaltung: Die Abfindung darf nicht aus dem zur Erhaltung des Stammkapitals erforderlichen Vermögen gezahlt werden (§ 34 Abs. 3, § 30 Abs. 1 GmbHG). Steht schon bei der Beschlussfassung fest, dass die GmbH die Abfindung nicht aus freiem Vermögen zahlen kann, ist der Einziehungsbeschluss nichtig. Maßgeblich ist die Handelsbilanz zu Buchwerten; stille Reserven helfen nicht (BGH, Urteil vom 26.06.2018, II ZR 65/16).
- Beschluss: Die Gesellschafterversammlung beschließt die Einziehung. Geht es um eine Einziehung aus wichtigem Grund in der Person des Betroffenen, hat dieser kein Stimmrecht (§ 47 Abs. 4 GmbHG analog).
- Mitteilung: Die Einziehung wird mit der Mitteilung des Beschlusses an den Betroffenen wirksam, nicht erst mit Zahlung der Abfindung (BGH, Urteil vom 24.01.2012, II ZR 109/11).
Nach der Einziehung stimmt die Summe der Nennbeträge nicht mehr mit dem Stammkapital überein. Der BGH hält den Einziehungsbeschluss trotzdem für wirksam (BGH, Urteil vom 02.12.2014, II ZR 322/13). Sauber ist es dennoch, die Lücke zeitnah durch Aufstockung der übrigen Anteile, Bildung eines neuen Anteils oder Kapitalherabsetzung zu schließen und eine neue Gesellschafterliste einzureichen.
Haftung der verbleibenden Gesellschafter
Weil die Einziehung schon vor der Zahlung wirkt, trägt der ausgeschiedene Gesellschafter das Risiko, dass die GmbH nicht zahlt. Die Rechtsprechung gleicht das aus: Die verbleibenden Gesellschafter haften anteilig persönlich für die Abfindung, wenn sie die Gesellschaft fortsetzen, obwohl sie wissen, dass die Abfindung nicht gezahlt werden kann, und weder für freies Vermögen sorgen noch die Gesellschaft auflösen. Die bloße Nichtzahlung genügt nicht; erforderlich ist ein treuwidriges Verhalten (BGH, Urteil vom 10.05.2016, II ZR 342/14).
Ausschluss aus wichtigem Grund
Enthält die Satzung keine passende Einziehungsklausel, kann die GmbH einen Gesellschafter durch Ausschlussklage ausschließen. Voraussetzung ist ein wichtiger Grund in der Person oder im Verhalten des Gesellschafters, der seinen Verbleib für die übrigen Gesellschafter unzumutbar macht, etwa schwere Treuepflichtverletzungen, strafbare Handlungen zulasten der Gesellschaft oder ein tiefgreifendes Zerwürfnis, das er überwiegend verursacht hat. Der Ausschluss ist letztes Mittel; mildere Mittel wie die Abberufung als Geschäftsführer gehen vor.
Die Klage setzt einen Gesellschafterbeschluss mit qualifizierter Mehrheit voraus, bei dem der Betroffene nicht mitstimmt. Die GmbH erhebt dann eine Gestaltungsklage.
Wichtig ist eine Änderung der Rechtsprechung aus dem Jahr 2023: Früher galt die sogenannte Bedingungslösung. Der Gesellschafter schied danach erst aus, wenn die Abfindung gezahlt war. Der BGH hat diese Rechtsprechung aufgegeben. Der Gesellschafter scheidet nun grundsätzlich mit Rechtskraft des Ausschlussurteils aus, unabhängig von der Zahlung der Abfindung (BGH, Urteil vom 11.07.2023, II ZR 116/21). Damit gleicht sich die Ausschlussklage der Zwangseinziehung an. Der Ausgeschlossene ist auf seinen Abfindungsanspruch und die Haftung der Mitgesellschafter verwiesen.
Bei Gesellschaften mit zwei Gesellschaftern zu je 50 Prozent ist die Lage besonders schwierig, weil jeder dem anderen das Fehlverhalten vorwirft. Hier kommt es auf eine genaue Aufarbeitung des Sachverhalts an. Häufig ist die Auflösungsklage die realistischere Alternative.
Hinauskündigung ohne Grund
Klauseln, die den Ausschluss eines Gesellschafters ohne sachlichen Grund erlauben (freie Hinauskündigungsklauseln), sind grundsätzlich sittenwidrig und nichtig (§ 138 Abs. 1 BGB). Ausnahmen gelten vor allem bei Manager- und Mitarbeitermodellen, bei denen die Beteiligung an die Tätigkeit im Unternehmen anknüpft. Der BGH hat diese Ausnahme im Februar 2026 für Private-Equity-Beteiligungsprogramme bestätigt und präzisiert (BGH, Urteil vom 10.02.2026, II ZR 71/24). Einzelheiten dazu im Beitrag Hinauskündigungsklauseln: der BGH zum Managermodell.
Austritt des Gesellschafters
Auch der Gesellschafter selbst kann die GmbH aus wichtigem Grund verlassen, wenn ihm das Verbleiben nicht zumutbar ist und er seinen Anteil nicht zu einem angemessenen Preis veräußern kann. Beispiele sind ein dauerhaftes Zerwürfnis, das er nicht verschuldet hat, oder eine Mehrheit, die ihn systematisch von Gewinnen ausschließt. Ein ordentliches Kündigungsrecht besteht nur, wenn die Satzung es vorsieht.
Der Austritt erfolgt durch Erklärung gegenüber der Gesellschaft. Er wird aber erst vollzogen, wenn die GmbH den Anteil einzieht oder an sich bzw. einen Dritten abtreten lässt. Bis dahin bleibt der Austretende Gesellschafter, auch wenn seine Rechte eingeschränkt sein können. Er sollte deshalb darauf achten, dass die Gesellschaft den Vollzug nicht verschleppt.
Die Abfindung
Der ausscheidende Gesellschafter hat grundsätzlich Anspruch auf eine Abfindung zum Verkehrswert seines Anteils. Der Wert wird in der Regel nach dem Ertragswertverfahren ermittelt, häufig nach dem Standard IDW S 1. Die Satzung kann die Abfindung beschränken, etwa auf den Buchwert, einen Bruchteil des Verkehrswerts oder in Raten.
Solche Klauseln sind wirksam, solange sie nicht sittenwidrig sind. Besteht von Anfang an ein grobes Missverhältnis zwischen Klauselwert und Verkehrswert, ist die Klausel nichtig. Entsteht das Missverhältnis erst später, etwa weil das Unternehmen stark gewachsen ist, bleibt die Klausel wirksam, wird aber im Wege der ergänzenden Vertragsauslegung angepasst. Ein vollständiger Ausschluss der Abfindung ist nur in engen Ausnahmefällen zulässig, etwa bei Mitarbeiterbeteiligungen ohne eigenen Kapitaleinsatz.
Ältere Satzungen verweisen häufig auf das Stuttgarter Verfahren. Dieses Verfahren war ursprünglich für die Erbschaft- und Schenkungsteuer gedacht und wird dort seit der Erbschaftsteuerreform 2009 nicht mehr angewendet. Es führt oft zu Werten, die erheblich vom tatsächlichen Wert abweichen. Wer eine solche Klausel hat, sollte sie überprüfen und durch ein zeitgemäßes Verfahren ersetzen.
Haben sich die Gesellschafter nach dem Ausscheiden auf eine niedrigere Abfindung geeinigt, als die Satzung vorsieht, ist diese Einigung wirksam (BGH, Beschluss vom 15.03.2010, II ZR 4/09). Der ausscheidende Gesellschafter sollte daher keinen Vergleich unterschreiben, bevor er den Wert seines Anteils kennt.
Steuerliche Folgen der Abfindung
Für den Ausscheidenden ist der Gewinn aus der Abfindung bei einer Beteiligung von mindestens 1 Prozent nach § 17 EStG steuerpflichtig (Teileinkünfteverfahren). Liegt die Abfindung unter dem steuerlichen Wert des Anteils, kann darin eine Schenkung an die verbleibenden Gesellschafter liegen (§ 7 Abs. 7 ErbStG). Gerade bei Buchwertklauseln in Familiengesellschaften wird dieser Punkt oft übersehen. Das Finanzamt prüft solche Fälle zunehmend.
Rechtsschutz und Beschlussanfechtung
Der betroffene Gesellschafter kann den Einziehungs- oder Ausschließungsbeschluss mit der Anfechtungsklage angreifen. Die Frist orientiert sich an § 246 AktG; in der Regel ist ein Monat maßgeblich. Bis zu seinem Ausscheiden bleibt er auch zur Anfechtung anderer Beschlüsse berechtigt, solange er ein schutzwürdiges Interesse hat (OLG Celle, Urteil vom 22.01.2014, 9 U 93/13).
Weil die Einziehung schon mit Mitteilung wirkt, entscheidet häufig der einstweilige Rechtsschutz über den weiteren Verlauf, etwa ein Verbot, eine geänderte Gesellschafterliste einzureichen. Dazu mehr im Beitrag Einstweiliger Rechtsschutz bei der Einziehung von Geschäftsanteilen.
Nach der Einziehung muss der Geschäftsführer eine neue Gesellschafterliste zum Handelsregister einreichen (§ 40 GmbHG). Gegenüber der Gesellschaft gilt nur als Gesellschafter, wer in der Liste eingetragen ist (§ 16 Abs. 1 GmbHG).
Praxistipps
- Satzung prüfen: Enthält der Gesellschaftsvertrag Einziehungsgründe, eine Regelung zur Abtretung statt Einziehung, ein Stimmverbot für den Betroffenen und eine angemessene Abfindungsklausel?
- Kapitaldeckung vor dem Beschluss klären: Lassen Sie vor einer Einziehung prüfen, ob die Abfindung aus freiem Vermögen gezahlt werden kann. Sonst ist der Beschluss nichtig.
- Wichtigen Grund dokumentieren: Halten Sie Pflichtverletzungen zeitnah und belegbar fest. Vor Gericht zählt, was bewiesen werden kann.
- Formalien einhalten: Ladung, Tagesordnung, Mehrheit und Protokoll sind bei Ausschluss und Einziehung besonders streitanfällig.
- Abfindung realistisch einplanen: Wer einen Gesellschafter ausschließen will, muss die Abfindung finanzieren können. Sonst droht die persönliche Haftung.
- Geschäftsführerstellung mitdenken: Ist der Ausscheidende zugleich Geschäftsführer, sind auch Abberufung und Kündigung des Anstellungsvertrags zu regeln.
- Steuern einbeziehen: Abfindung, Schenkungsteuer und gegebenenfalls eine verdeckte Gewinnausschüttung sollten vor der Einigung mit dem Steuerberater abgestimmt werden.
Häufige Fragen
Kann ein GmbH-Gesellschafter einfach kündigen?
Nein. Ein ordentliches Kündigungsrecht besteht nur, wenn die Satzung es vorsieht. Ohne eine solche Regelung bleibt der Verkauf des Anteils oder der Austritt aus wichtigem Grund.
Wann wird die Einziehung wirksam?
Mit der Mitteilung des Einziehungsbeschlusses an den betroffenen Gesellschafter, nicht erst mit Zahlung der Abfindung. Nichtig ist der Beschluss allerdings, wenn bereits feststeht, dass die Abfindung nicht aus freiem Vermögen gezahlt werden kann.
Bekommt ein ausgeschlossener Gesellschafter immer eine Abfindung?
Grundsätzlich ja. Die Satzung kann die Höhe beschränken, aber nicht ohne Weiteres ganz ausschließen. Eine Buchwertklausel kann unwirksam sein oder angepasst werden, wenn sie in einem groben Missverhältnis zum Verkehrswert steht.
Wer zahlt, wenn die GmbH die Abfindung nicht aufbringen kann?
Zunächst die GmbH. Setzen die verbleibenden Gesellschafter die Gesellschaft treuwidrig fort, ohne für die Zahlung zu sorgen, haften sie anteilig persönlich.
kösters klartext
Das Ausscheiden eines Gesellschafters ist der Moment, in dem sich die Qualität eines Gesellschaftsvertrags zeigt. Musterprotokoll und Standardsatzungen enthalten zu Einziehung und Abfindung oft nichts oder nur wenig. Das fällt erst auf, wenn es Streit gibt, und dann ist es für eine einvernehmliche Änderung zu spät, weil der Betroffene einer nachträglichen Zwangseinziehungsklausel zustimmen müsste.
Die Rechtsprechung hat die Position der Mehrheit in den letzten Jahren gestärkt: Einziehung und Ausschluss wirken unabhängig von der Zahlung der Abfindung. Man kann darin eine Benachteiligung des Ausscheidenden sehen, der das Insolvenzrisiko der GmbH trägt und auf eine Haftung der Mitgesellschafter angewiesen ist, die er erst einmal beweisen muss. Für die Mehrheit ist das aber kein Freibrief: Ein Beschluss ohne gesicherte Finanzierung der Abfindung ist nichtig, und eine Fortsetzung ohne Zahlung kann die Gesellschafter persönlich haftbar machen. Wer einen Mitgesellschafter loswerden will, sollte deshalb zuerst rechnen und dann beschließen. Wer ausgeschlossen werden soll, sollte schnell handeln, denn die Anfechtungsfrist ist kurz.
Siehe auch: Russisch-Roulette-Klausel, Kündigung eines Kommanditisten und Haftung nach dem Austritt aus einer Personengesellschaft.
Stand: November 2026.
Planen Sie eine Umstrukturierung oder gibt es Klärungsbedarf in Ihrer Gesellschaft?
Jeder Fall im Gesellschaftsrecht hat individuelle steuerliche und haftungsrechtliche Konsequenzen. Als Fachanwalt für Handels- und Gesellschaftsrecht und Fachanwalt für Steuerrecht prüfe ich Ihre Situation ganzheitlich.
Vertrauliche Ersteinschätzung anfragen
Oder telefonisch unter 089 24449970.
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.
Die kanzleiköster ist eine auf das Gesellschaftsrecht spezialisierte Boutique-Kanzlei in München-Lehel.