Haftung des Geschäftsführers in der Insolvenz: Wenn der Insolvenzverwalter schreibt
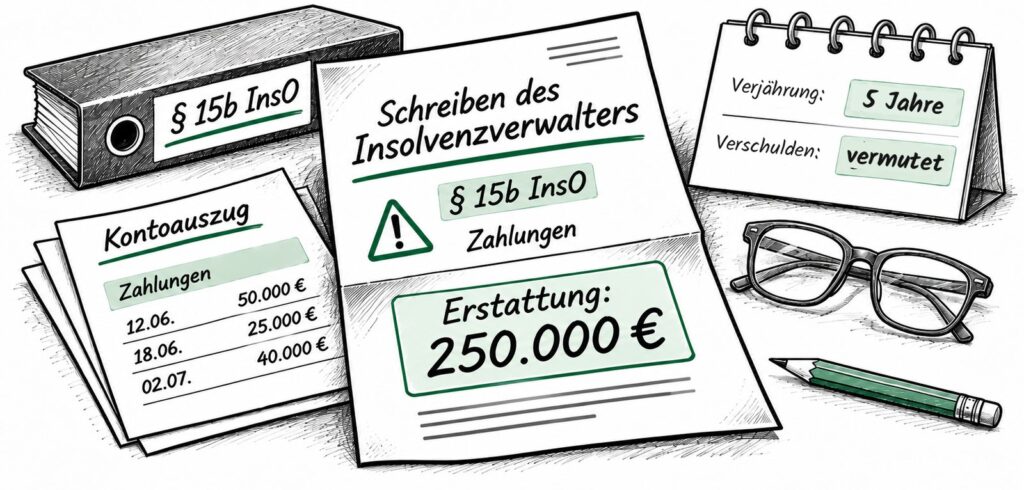
Mit der Eröffnung des Insolvenzverfahrens über das Vermögen der GmbH ist die Sache für den Geschäftsführer nicht erledigt. Häufig beginnt sie für ihn erst: Einige Monate später erhält er ein Schreiben des Insolvenzverwalters, in dem dieser Zahlungen aus den letzten Monaten vor dem Antrag auflistet und deren Erstattung verlangt. Die Beträge liegen nicht selten im sechs- oder siebenstelligen Bereich und übersteigen das Privatvermögen des Geschäftsführers.
Dieser Beitrag erklärt, welche Ansprüche in der Insolvenz typischerweise geltend gemacht werden, wie der Insolvenzverwalter vorgeht und welche Verteidigungsmöglichkeiten bestehen. Er gibt den Rechtsstand von November 2026 wieder. Wie sich die Haftung im Vorfeld vermeiden lässt, behandelt der Beitrag Haftungsrisiken des Geschäftsführers in Krise und Insolvenz.
Die Ansprüche im Überblick
In der Insolvenz der GmbH kommen gegen den Geschäftsführer vor allem fünf Anspruchsgruppen in Betracht. Sie unterscheiden sich danach, wer den Anspruch geltend macht und was er beweisen muss.
| Anspruch | Grundlage | Wer fordert? | Umfang |
|---|---|---|---|
| Erstattung verbotener Zahlungen | § 15b InsO (früher § 64 GmbHG) | Insolvenzverwalter | Summe aller Zahlungen ab Insolvenzreife |
| Insolvenzverschleppung, Altgläubiger | § 823 Abs. 2 BGB, § 15a InsO | Insolvenzverwalter | Verschlechterung der Quote |
| Insolvenzverschleppung, Neugläubiger | § 823 Abs. 2 BGB, § 15a InsO | der einzelne Gläubiger | voller Vertrauensschaden |
| Steuern und Sozialabgaben | §§ 34, 69 AO; § 823 Abs. 2 BGB, § 266a StGB | Finanzamt, Krankenkassen | rückständige Beträge |
| Pflichtverletzungen vor der Krise | § 43 Abs. 2 GmbHG | Insolvenzverwalter | Schaden der Gesellschaft |
Praktisch am bedeutsamsten ist der Erstattungsanspruch nach § 15b InsO, weil er für den Insolvenzverwalter am einfachsten durchzusetzen ist.
§ 15b InsO: So baut der Insolvenzverwalter den Anspruch auf
Der Insolvenzverwalter muss im Kern zwei Dinge darlegen: den Zeitpunkt, zu dem die GmbH zahlungsunfähig oder überschuldet war, und die Zahlungen, die danach geleistet wurden. Beides entnimmt er der Buchhaltung und den Kontoauszügen der Gesellschaft.
Der Zeitpunkt der Insolvenzreife. Der Insolvenzverwalter wählt regelmäßig einen möglichst frühen Stichtag. Für die Zahlungsunfähigkeit stützt er sich auf einen Liquiditätsstatus oder auf Indizien: rückständige Sozialabgaben und Steuern, nicht bediente Lieferanten, Mahnbescheide, zurückgegebene Lastschriften. Hat die Gesellschaft ihre Zahlungen eingestellt, wird die Zahlungsunfähigkeit vermutet (§ 17 Abs. 2 Satz 2 InsO). Für die Überschuldung genügt ihm zunächst eine Handelsbilanz mit einem nicht durch Eigenkapital gedeckten Fehlbetrag, verbunden mit dem Vortrag, dass keine stillen Reserven vorhanden sind. Dann ist es Sache des Geschäftsführers, eine positive Fortführungsprognose für die folgenden zwölf Monate darzulegen.
Die Zahlungen. Erfasst ist jede Leistung, die das Vermögen der Gesellschaft schmälert: Überweisungen, Lastschriften, Barzahlungen, aber auch Zahlungseingänge auf einem debitorisch geführten Konto. Dazu der Beitrag Geschäftsführerhaftung für Zahlungseingänge auf debitorische Konten. Die Zahlungen werden addiert. Bei einem laufenden Betrieb kommen so in wenigen Wochen Beträge zusammen, die das Jahresergebnis der Gesellschaft um ein Vielfaches übersteigen.
Das Verschulden wird vermutet. Einfache Fahrlässigkeit genügt. Der Geschäftsführer muss darlegen, dass er die Insolvenzreife trotz ordnungsgemäßer Organisation nicht erkennen konnte.
Verteidigung: Wo die Ansatzpunkte liegen
Ein Anspruchsschreiben des Insolvenzverwalters ist eine Forderung, kein Urteil. In der Praxis werden die geforderten Beträge häufig deutlich reduziert. Die wichtigsten Ansatzpunkte:
- Stichtag der Insolvenzreife angreifen. Waren Verbindlichkeiten gestundet, bestritten oder noch nicht fällig? Gab es verbindliche Finanzierungszusagen, freie Kreditlinien oder Rangrücktritte? Jede Woche, um die sich der Stichtag verschiebt, nimmt Zahlungen aus der Haftung.
- Fortführungsprognose belegen. Lag zum Stichtag eine nachvollziehbare Planung vor, die die Zahlungsfähigkeit für zwölf Monate überwiegend wahrscheinlich erscheinen ließ, fehlt es an der Überschuldung. Entscheidend ist die Sicht im damaligen Zeitpunkt, belegt durch Unterlagen aus dieser Zeit.
- Privilegierte Zahlungen aussondern. Zahlungen im ordnungsgemäßen Geschäftsgang, die den Betrieb aufrechterhalten haben, sind während der laufenden Antragsfrist zulässig, wenn zugleich die Sanierung oder der Antrag betrieben wurde (§ 15b Abs. 2 InsO). Das betrifft etwa Löhne, Miete, Energie und Waren.
- Gegenleistungen berücksichtigen. Ist für eine Zahlung unmittelbar ein gleichwertiger Gegenwert in das Gesellschaftsvermögen gelangt, der den Gläubigern zur Verfügung stand, entfällt insoweit die Haftung. Der Ausgleich muss der konkreten Zahlung zuzuordnen sein. Ein allgemeiner Hinweis auf vorhandenes Guthaben oder spätere Verzichte genügt nach der Rechtsprechung der Oberlandesgerichte nicht.
- Gesamtschaden der Gläubiger berechnen. Seit 2021 ist die Ersatzpflicht auf den Schaden begrenzt, der der Gläubigerschaft tatsächlich entstanden ist, wenn dieser geringer ist als die Summe der Zahlungen (§ 15b Abs. 4 Satz 2 InsO). Die Darlegungslast liegt beim Geschäftsführer. Der Einwand erfordert in der Regel eine betriebswirtschaftliche Vergleichsrechnung.
- Ressortverteilung und Beratung. Wer nachweist, dass er einen fachkundigen, unabhängigen Berater vollständig informiert, dessen Rat eingeholt und diesen auf Plausibilität geprüft hat, kann sich entlasten.
- Verjährung prüfen. Die Ansprüche verjähren in fünf Jahren (§ 15b Abs. 7 InsO), gerechnet ab der jeweiligen Zahlung.
- Abtretung von Erstattungsansprüchen verlangen. Zahlt der Geschäftsführer, kann er verlangen, dass ihm die Masse Ansprüche gegen die Zahlungsempfänger abtritt, etwa aus Insolvenzanfechtung. Die Gerichte verurteilen in diesen Fällen Zug um Zug.
Nicht erfolgversprechend ist der Einwand, die Gesellschafter hätten die Zahlungen gebilligt oder angewiesen. Die Vorschrift schützt die Gläubiger; ein Gesellschafterbeschluss entlastet den Geschäftsführer nicht.
Insolvenzverschleppung: Die Ansprüche der Gläubiger
Neben dem Erstattungsanspruch steht die Haftung wegen verspäteter Antragstellung. Der Antrag ist ohne schuldhaftes Zögern zu stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung (§ 15a Abs. 1 InsO).
Für die Praxis wichtiger als der Quotenschaden der Altgläubiger ist die Haftung gegenüber Neugläubigern. Wer nach Eintritt der Insolvenzreife noch Waren liefert oder Leistungen erbringt und in der Insolvenz ausfällt, kann vom Geschäftsführer persönlich den Ersatz seines Schadens verlangen, und zwar außerhalb des Insolvenzverfahrens. Der BGH hat diese Haftung mit Urteil vom 23. Juli 2024 (II ZR 206/22) auf ausgeschiedene Geschäftsführer erstreckt: Wer die Antragspflicht während seiner Amtszeit verletzt hat, haftet grundsätzlich auch Gläubigern, die erst nach seinem Ausscheiden Verträge mit der Gesellschaft geschlossen haben, solange die von ihm mitverursachte Gefahrenlage fortbesteht.
Hinzu kommt das Strafrecht: Insolvenzverschleppung ist auch bei Fahrlässigkeit strafbar (§ 15a Abs. 4 und 5 InsO). In nahezu jedem Unternehmensinsolvenzverfahren prüft die Staatsanwaltschaft die Akte. Typische Begleitvorwürfe sind das Vorenthalten von Sozialversicherungsbeiträgen (§ 266a StGB) und Bankrott (§ 283 StGB), etwa wegen nicht rechtzeitig aufgestellter Bilanzen.
Finanzamt und Krankenkassen
Das Finanzamt nimmt den Geschäftsführer durch Haftungsbescheid in Anspruch, wenn Steuern infolge vorsätzlicher oder grob fahrlässiger Pflichtverletzung nicht entrichtet wurden (§§ 34, 69 AO). Der Schwerpunkt liegt bei Lohnsteuer und Umsatzsteuer. Gegen den Bescheid ist der Einspruch gegeben; da er die Vollziehung nicht hemmt, ist zusätzlich die Aussetzung der Vollziehung zu beantragen. Verteidigungsansätze sind der Grundsatz der anteiligen Tilgung und, bei rechtzeitig gestelltem Insolvenzantrag, die Freistellung nach § 15b Abs. 8 InsO.
Die Krankenkassen verlangen die nicht abgeführten Arbeitnehmeranteile als Schadensersatz (§ 823 Abs. 2 BGB in Verbindung mit § 266a StGB). Hier kommt es darauf an, ob der Gesellschaft die Zahlung im Fälligkeitszeitpunkt noch möglich war.
Beide Haftungen haben eine Besonderheit, die oft übersehen wird: Beruhen sie auf einer vorsätzlichen unerlaubten Handlung oder einer rechtskräftigen Verurteilung wegen Steuerhinterziehung, können sie von einer späteren Restschuldbefreiung des Geschäftsführers ausgenommen sein (§ 302 InsO).
D&O-Versicherung und Vergleich
Besteht eine D&O-Versicherung, ist sie frühzeitig einzubinden. Ansprüche wegen verbotener Zahlungen sind nach der Rechtsprechung des BGH grundsätzlich versichert. Die Versicherer berufen sich häufig auf den Ausschluss wissentlicher Pflichtverletzungen; zu dessen Reichweite hat sich der BGH zuletzt im November 2025 geäußert. Dazu der Beitrag D&O-Versicherung: BGH stärkt Geschäftsführer. Zu beachten sind Anzeigeobliegenheiten und Nachmeldefristen, vor allem, wenn der Insolvenzverwalter die Police gekündigt hat oder sie ausgelaufen ist. Ohne Abstimmung mit dem Versicherer sollte der Geschäftsführer weder anerkennen noch zahlen.
Die meisten Fälle enden mit einem Vergleich. Der Insolvenzverwalter hat ein Interesse an einem zügigen Zufluss zur Masse und berücksichtigt das Prozessrisiko sowie die Leistungsfähigkeit des Geschäftsführers. Eine belastbare, belegte Darstellung der eigenen Vermögensverhältnisse ist deshalb oft wirksamer als ein Streit um jede einzelne Buchung.
Häufige Fragen
Wie lange nach der Insolvenz muss ich mit Forderungen rechnen?
Die Ansprüche nach § 15b InsO verjähren in fünf Jahren ab der jeweiligen Zahlung. Insolvenzverwalter machen sie oft erst gegen Ende dieser Frist gerichtlich geltend. Unterlagen aus der Krisenzeit sollten Sie deshalb sichern, bevor Sie den Zugriff auf Buchhaltung und E-Mails verlieren.
Hafte ich, obwohl ich kurz vor der Insolvenz ausgeschieden bin?
Für Zahlungen und Versäumnisse während Ihrer Amtszeit ja. Wegen einer bereits verletzten Antragspflicht kann die Haftung gegenüber Neugläubigern sogar über das Ausscheiden hinausreichen.
Haften mehrere Geschäftsführer gemeinsam?
Ja, als Gesamtschuldner. Der Insolvenzverwalter kann sich aussuchen, wen er in Anspruch nimmt. Untereinander findet ein Ausgleich nach dem Maß der Verantwortung statt.
Kann ich mich durch eine Privatinsolvenz befreien?
Grundsätzlich werden auch Haftungsschulden von der Restschuldbefreiung erfasst. Ausgenommen sind Forderungen aus vorsätzlich begangener unerlaubter Handlung und bestimmte Steuerschulden nach einer Verurteilung wegen Steuerhinterziehung, sofern der Gläubiger sie entsprechend anmeldet.
Muss ich dem Insolvenzverwalter Auskunft geben, obwohl er mich in Anspruch nehmen will?
Ja. Der Geschäftsführer ist im Insolvenzverfahren zur Auskunft und Mitwirkung verpflichtet (§§ 97, 101 InsO), auch über Tatsachen, die ihn belasten. Im Strafverfahren dürfen solche Auskünfte ohne seine Zustimmung nicht gegen ihn verwendet werden. Auskunft zum Sachverhalt ist aber von rechtlichen Zugeständnissen zu trennen; diese schulden Sie nicht.
Weitere Antworten: Hafte ich als Geschäftsführer persönlich, wenn die GmbH insolvent wird? und Insolvenzrecht: häufige Fragen.
kösters klartext
Die Haftung nach § 15b InsO ist für den Insolvenzverwalter leicht zu begründen und für den Geschäftsführer schwer zu widerlegen. Das ist vom Gesetzgeber gewollt: Die Vorschrift soll den Geschäftsführer dazu anhalten, bei Insolvenzreife nicht weiterzuwirtschaften. Im Einzelfall führt sie zu Ergebnissen, die Betroffene als unverhältnismäßig empfinden, weil Zahlungen ersetzt werden sollen, die dem Betrieb und den Arbeitsplätzen dienten und an denen sich niemand bereichert hat. Der Gesetzgeber hat darauf 2021 mit der Begrenzung auf den Gläubigergesamtschaden reagiert. In der Praxis hilft das bislang weniger als erhofft, weil die Beweislast beim Geschäftsführer liegt.
Trotzdem ist die Lage nach einem Anspruchsschreiben selten aussichtslos. Über den Erfolg entscheidet zweierlei: die Unterlagen aus der Krisenzeit und das Verhalten in den ersten Wochen danach. Wer vorschnell telefonisch Stellung nimmt, Zahlungen anbietet oder die D&O-Versicherung zu spät informiert, verschlechtert seine Position. Wer den Stichtag der Insolvenzreife und jede Zahlungsposition sorgfältig prüfen lässt, erreicht in vielen Fällen eine Lösung, die wirtschaftlich tragbar ist.
Stand: November 2026. Dieser Beitrag wurde vollständig überarbeitet und aktualisiert.
Befindet sich Ihr Unternehmen in einer wirtschaftlichen Krise?
Bei drohender Zahlungsunfähigkeit oder Überschuldung zählen oft Tage, um persönliche Haftungsrisiken als Geschäftsführer zu vermeiden. Ich prüfe Ihre Lage diskret und zeige Ihnen die Handlungsoptionen auf.
Telefon: 089 24449970 | E-Mail: koester@kanzleikoester.com
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.

Nach seinem Studium an der Ludwigs-Maximilians-Universität mit Schwerpunkt Kapitalgesellschaftsrecht absolvierte er sein Referendariat an dem Oberlandesgericht München. Seine Ausbildung führte ihn u.a. zu einem Venture Capital Fond in Kopenhagen, wie einer großen Wirtschaftskanzlei in New York.