
Worum es geht: Hinauskündigungsklauseln nach dem BGH-Urteil II ZR 71/24
Der Bundesgerichtshof hat mit Urteil vom 10. Februar 2026 (II ZR 71/24) zwei Dinge zugleich getan: Er hat an seiner jahrzehntealten Linie festgehalten, wonach eine Hinauskündigungsklausel, die einen Gesellschafter ohne sachlichen Grund aus der Gesellschaft entfernen lässt, grundsätzlich sittenwidrig und nichtig ist. Und er hat den Spielraum für Managementbeteiligungen spürbar erweitert. Die Entscheidung ist zur Aufnahme in die amtliche Sammlung (BGHZ) vorgesehen; das unterstreicht ihre Bedeutung über den Einzelfall hinaus.
Das Bild, das der BGH seit Jahrzehnten bemüht, ist das des Damoklesschwerts: Wer jederzeit und ohne Begründung aus der Gesellschaft gedrängt werden kann, wird seine Gesellschafterrechte im Zweifel nicht mehr frei ausüben, sondern sich dem Willen derjenigen beugen, die das Schwert in der Hand halten.
Das Thema betrifft beide Seiten des Tisches. Geschäftsführer, denen eine Beteiligung am Unternehmen angeboten wird, müssen wissen, was mit ihrem Investment geschieht, wenn das Amt endet. Gesellschafter und Investoren, die Manager oder Mitarbeiter beteiligen wollen, müssen wissen, wie sie Rückübertragungsmechanismen so gestalten, dass diese im Streitfall halten. Dieser Beitrag ordnet die Entscheidung ein, zeigt ihre Grenzen und benennt die Fragen, die sie offenlässt.
Was ist eine Hinauskündigungsklausel?
Eine Hinauskündigungsklausel räumt einem Gesellschafter, einer Gesellschaftergruppe oder der Mehrheit das Recht ein, einen Mitgesellschafter aus der Gesellschaft auszuschließen, ohne dass hierfür ein wichtiger Grund oder ein sonstiger sachlicher Anlass vorliegen muss. Man spricht deshalb auch von „freien“ Hinauskündigungsklauseln.
In der Praxis tritt die Klausel selten unter diesem Namen auf. Typische Erscheinungsformen sind:
- ein Ausschluss- oder Einziehungsrecht im Gesellschaftsvertrag, das an keine weiteren Voraussetzungen geknüpft ist (zum Rechtsschutz siehe Einstweiliger Rechtsschutz bei der Einziehung von Geschäftsanteilen);
- eine Call Option, also ein Erwerbsrecht der Mitgesellschafter, das durch ein von ihnen selbst steuerbares Ereignis ausgelöst wird;
- eine Kopplung der Beteiligung an ein Amt oder Anstellungsverhältnis, das die Mehrheit ihrerseits jederzeit beenden kann;
- schuldrechtliche Nebenabreden außerhalb der Satzung, etwa in Beteiligungs- oder Treuhandvereinbarungen, die im Ergebnis dieselbe Wirkung haben.
Entscheidend ist nicht die Bezeichnung, sondern die Wirkung. Auch eine scheinbar an Bedingungen geknüpfte Regelung ist eine freie Hinauskündigungsklausel, wenn die Berechtigten den Eintritt der Bedingung selbst in der Hand haben. Genau so lag es im Fall, den der BGH im Februar 2026 entschieden hat: Die Call Option wurde durch die Abberufung als Geschäftsführer ausgelöst, und über diese Abberufung entschieden die Optionsberechtigten selbst.
Der Grundsatz: Hinauskündigungsklauseln sind nach § 138 BGB nichtig
In Personengesellschaften und in der GmbH sind freie Hinauskündigungsklauseln nach ständiger Rechtsprechung grundsätzlich wegen Sittenwidrigkeit nach § 138 Abs. 1 BGB nichtig. Das gilt ausdrücklich auch für schuldrechtliche Vereinbarungen neben dem Gesellschaftsvertrag, die zum selben Ergebnis führen. Die Linie reicht zurück bis in die 1970er und 1980er Jahre; tragende Entscheidungen sind unter anderem BGHZ 81, 263 (1981), BGHZ 105, 213 (1988) und BGHZ 112, 103 (1990).
Die Begründung ist im Kern immer dieselbe geblieben. Der betroffene Gesellschafter soll nicht nur in seinem Vermögen geschützt werden, sondern in seiner Entscheidungsfreiheit. Wer stets mit dem grundlosen Ausschluss rechnen muss, wird von seinen Stimm-, Kontroll- und Informationsrechten im Zweifel keinen Gebrauch machen und sich den Wünschen der Ausschlussberechtigten fügen. Diese Vorwirkung ist das eigentliche Damoklesschwert.
In der Literatur wird seit Langem vertreten, eine Inhaltskontrolle der Klausel sei entbehrlich; es genüge, die konkrete Ausübung des Ausschlussrechts am Maßstab von Treu und Glauben (§ 242 BGB) zu prüfen und eine angemessene Abfindung sicherzustellen. Der BGH hat dieser Kritik im Februar 2026 erneut eine klare Absage erteilt. Eine nachträgliche Ausübungskontrolle erfasse gerade den Fall nicht, in dem der Gesellschafter aus Sorge vor dem Ausschluss gar nicht erst widerspricht. Auch der Abfindungsschutz und der allgemeine Minderheitenschutz reichten nicht aus. Der Senat verweist zudem darauf, dass der Gesetzgeber bei der Reform des Personengesellschaftsrechts 2021 (MoPeG) keinen Anlass gesehen hat, an dieser Rechtslage etwas zu ändern.
Für die Praxis bedeutet das: Wer eine Hinauskündigungsklausel vereinbart, trägt das Risiko, dass sie insgesamt nichtig ist. Ob ein Gericht eine überschießende Klausel auf ein zulässiges Maß zurückführt, ist nicht verlässlich vorherzusagen; die Rechtsprechung hat das in einzelnen Konstellationen getan, etwa bei überlangen Prüfungsfristen, eine Gestaltung sollte sich darauf aber nicht verlassen.
Die bisher anerkannten Ausnahmen: Managermodell, Mitarbeitermodell und Prüfungszeit
Der Grundsatz gilt nicht ausnahmslos. Eine Hinauskündigungsklausel ist wirksam, wenn sie wegen besonderer Umstände sachlich gerechtfertigt ist. Maßgeblich ist eine Gesamtbetrachtung aller Umstände und der beiderseitigen Interessen im Einzelfall. Herausgebildet haben sich vor allem folgende Fallgruppen:
| Fallgruppe | Leitentscheidung | Kern der Rechtfertigung |
|---|---|---|
| Prüfungszeit für neue Partner in Freiberuflergesellschaften | BGH, 8.3.2004, II ZR 165/02; BGH, 7.5.2007, II ZR 281/05 | Die Altgesellschafter dürfen prüfen, ob die Zusammenarbeit trägt. Die Prüfungsfrist darf höchstens drei Jahre betragen. |
| Managermodell | BGH, 19.9.2005, II ZR 173/04, BGHZ 164, 98 | Der Geschäftsführer erhält eine Minderheitsbeteiligung wegen seines Amtes, regelmäßig zum Nennwert, und gibt sie bei Amtsende gegen begrenzte Abfindung zurück. |
| Mitarbeitermodell | BGH, 19.9.2005, II ZR 342/03, BGHZ 164, 107 | Verdiente Mitarbeiter werden unentgeltlich oder zum Nennwert beteiligt; die Beteiligung endet mit dem Arbeitsverhältnis. |
| Beteiligung als Annex zu einer Kooperation | BGH, 14.3.2005, II ZR 153/03 | Die Gesellschafterstellung dient nur der Durchführung einer Vertragsbeziehung und verliert mit deren Ende ihren Sinn. |
In der Instanzrechtsprechung ist zudem anerkannt worden, dass zeitlich befristete Vesting-Regelungen bei Start-ups wirksam sein können, so etwa durch einen Hinweisbeschluss des Kammergerichts Berlin. Eine höchstrichterliche Bestätigung für diese Fallgruppe steht aus.
Das Managermodell von 2005 wurde in Rechtsprechung und Literatur vielfach so gelesen, dass mehrere Merkmale zusammenkommen müssen: Erwerb zum Nennwert, kein oder nur geringes wirtschaftliches Risiko, Bindung und Motivation über laufende Gewinnausschüttungen. Genau an dieser Lesart scheiterte die Klausel im Fall von 2026 in den Vorinstanzen.
Der Fall: BGH, Urteil vom 10. Februar 2026, II ZR 71/24
Sachverhalt
Zwei Private-Equity-Fonds hielten die Mehrheit an einer Unternehmensgruppe aus dem Bereich LED-Beleuchtung. Für ein Managementbeteiligungsprogramm wurde eine GmbH & Co. KG gegründet, über die Führungskräfte mittelbar an der Obergesellschaft beteiligt wurden. Die Komplementärin stand im Eigentum der Fonds.
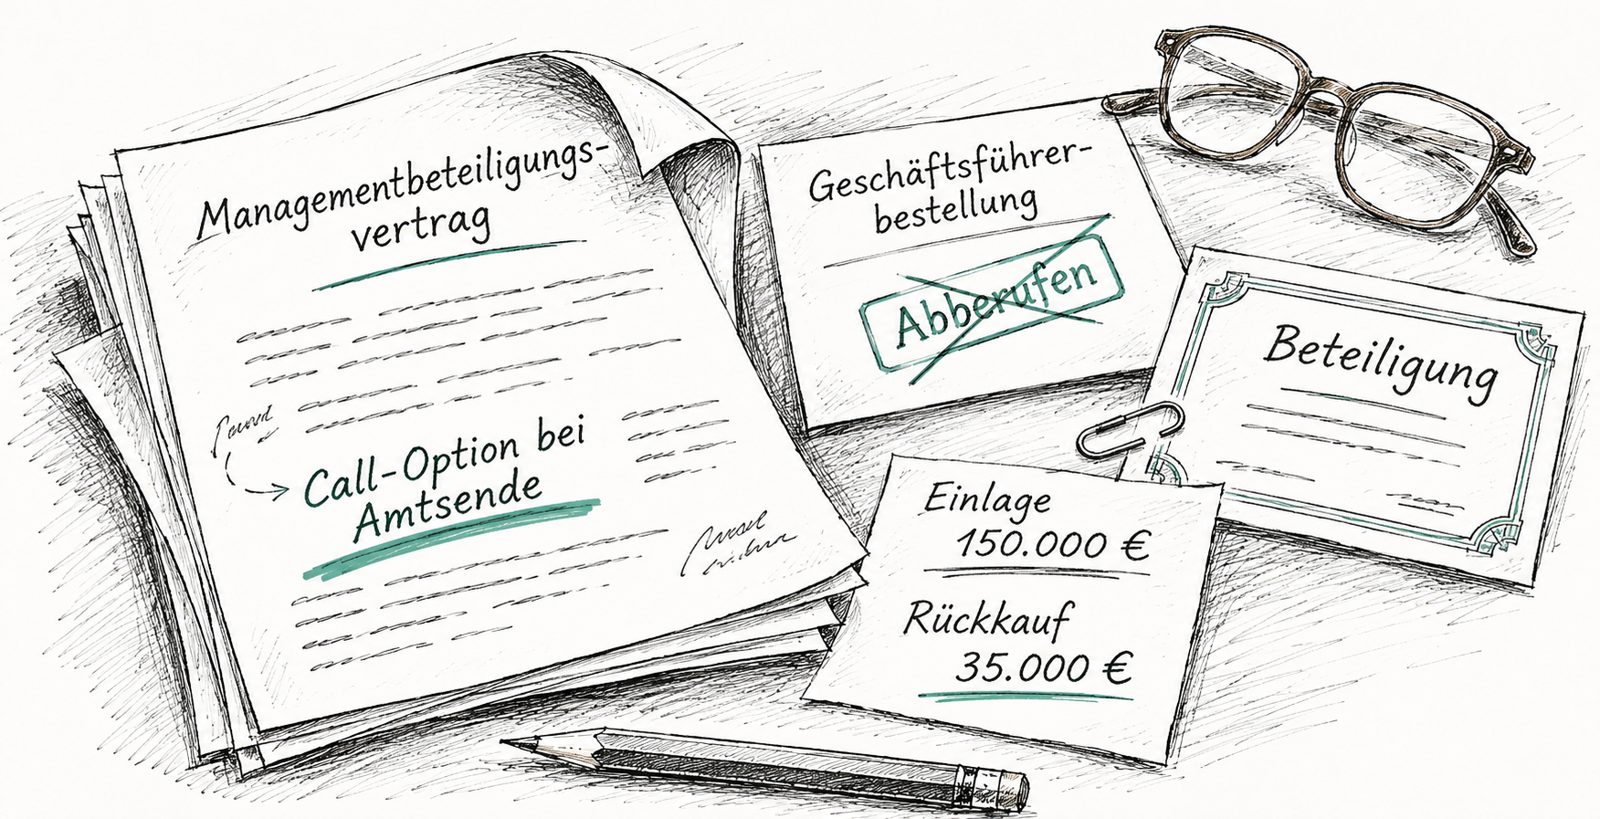
Der spätere Kläger war seit Oktober 2020 alleiniger Fremdgeschäftsführer einer Gruppengesellschaft. Im Dezember 2021 trat er der KG als Kommanditist bei und leistete eine Einlage von rund 150.000 Euro. Das entsprach dem damaligen Verkehrswert seiner Anteile; mittelbar war er mit etwa 0,38 Prozent beteiligt. Eine Beteiligung am laufenden Gewinn war nicht vorgesehen, sondern nur eine Teilhabe am Erlös bei einem künftigen Exit.
Der Gesellschaftsvertrag enthielt eine Call Option zugunsten der Fonds. Sie konnte ausgeübt werden, wenn der Manager nicht mehr Geschäftsführer war und kein aktives Dienst- oder Arbeitsverhältnis mehr bestand oder wenn er unwiderruflich freigestellt wurde. Der Kaufpreis hing von der Einordnung als Bad Leaver oder Good Leaver ab: Ein Bad Leaver erhielt den niedrigeren Betrag aus Verkehrswert und eigenem Investment, ein Good Leaver nach einer vierjährigen Vesting-Periode den vollen Verkehrswert, bei früherem Ausscheiden gestaffelt nach Vested und Unvested Portion.
Im September 2022 wurde der Kläger ohne Begründung abberufen, ordentlich gekündigt und unwiderruflich freigestellt. Im Dezember 2022 übten die Fonds die Call Option aus und zahlten rund 35.000 Euro, also knapp ein Viertel seines Investments. Der Kläger begehrte die Feststellung, weiterhin Kommanditist zu sein.
Verfahrensgang
Landgericht Augsburg (Urteil vom 22. November 2023, 1 HKO 761/23) und Oberlandesgericht München (Urteil vom 23. Mai 2024, 14 U 5289/23 e) gaben dem Kläger recht. Das OLG hielt die Klausel für sittenwidrig. Eine Rechtfertigung nach dem Managermodell scheide aus, weil der Kläger den vollen Verkehrswert gezahlt, das volle Kommanditistenrisiko getragen und kein laufendes Gewinnbezugsrecht gehabt habe. Die Beteiligung habe deshalb mit dem Ausscheiden aus dem Amt ihren Sinn nicht verloren.
Entscheidung des BGH
Der BGH hob das Berufungsurteil auf und verwies die Sache an das OLG München zurück. Die Call Option sei zwar eine freie Hinauskündigungsklausel, weil die Fonds als Mehrheitsgesellschafter den Auslösetatbestand durch Abberufung, Kündigung oder Freistellung selbst herbeiführen konnten. Sie sei nach den bisherigen Feststellungen aber sachlich gerechtfertigt und damit nicht sittenwidrig. Das OLG muss nun prüfen, ob die konkrete Ausübung der Option nach § 242 BGB zulässig war.
Was ist neu? Die Kernaussagen des BGH zum Managermodell
Der BGH hält am Grundsatz fest, verschiebt aber den Maßstab für die Ausnahme. Die fünf wichtigsten Aussagen:
- Neuer Prüfungsmaßstab: keine eigenständige Bedeutung der Beteiligung. Eine Hinauskündigungsklausel ist sachlich gerechtfertigt, wenn einem Geschäftsführer die Gesellschafterstellung wegen seiner Geschäftsführerstellung und zu einem damit verbundenen Zweck eingeräumt wird, der mit dem Ende der Organ- oder Dienststellung entfällt. Zusätzlich darf der Beteiligung nach ihrer Ausgestaltung keine eigenständige Bedeutung neben der Geschäftsführerstellung zukommen.
- Wirtschaftliches Risiko schadet nicht zwingend. Der Erwerb zum Verkehrswert und das damit verbundene Verlustrisiko schließen die Rechtfertigung nicht aus. Der BGH sieht im eigenen Risiko sogar ein legitimes Mittel, den Manager zu verantwortungsvoller Unternehmensführung anzuhalten. Maßgeblich war, dass die Mitgliedschaftsrechte des Klägers nach der Gesamtkonzeption kein besonderes Gewicht hatten: Grundlagenbeschlüsse bedurften der Zustimmung der Fonds, eigene Vorstellungen konnte er praktisch nicht durchsetzen.
- Exit-Beteiligung statt laufender Gewinne genügt. Dass der Manager nur am Exit-Erlös teilhaben sollte, steht der Rechtfertigung nicht entgegen. Der BGH vergleicht eine solche Beteiligung mit einer Erfolgsprämie, deren Anreizzweck mit dem Ende des Amtes ebenso entfällt.
- Klausel und Abfindung sind getrennt zu prüfen. Ob die Abfindung angemessen ist, betrifft allein die Wirksamkeit der Abfindungsregelung, nicht die der Hinauskündigungsklausel. Eine zu niedrige Abfindung macht die Hinauskündigung also nicht automatisch unwirksam; sie kann aber die Abfindungsklausel zu Fall bringen.
- Missbrauch wird über die Ausübungskontrolle erfasst. Die Gefahr, dass die Mehrheit den Zeitpunkt des Ausschlusses steuert, etwa kurz vor einem Exit, um die Ansprüche des Managers zu schmälern, ist im Einzelfall über § 242 BGB oder über § 162 Abs. 2 BGB (treuwidrige Herbeiführung einer Bedingung) zu berücksichtigen.
Im Ergebnis löst sich der BGH damit von einer Lesart, die das Managermodell an einen festen Katalog von Merkmalen knüpft. An deren Stelle tritt eine funktionale Frage: Hat die Beteiligung neben dem Amt ein eigenes Gewicht, oder ist sie nur dessen Anhängsel?
Kritische Würdigung und offene Fragen
Die Entscheidung schafft für Managementbeteiligungen mehr Gestaltungsspielraum. Sie lässt aber eine Reihe von Fragen offen, die bei jeder Gestaltung und in jedem Streitfall mitbedacht werden sollten.
Gesamtwürdigung statt fester Kriterien. Der BGH stellt ausdrücklich keine allgemeingültigen Maßstäbe auf. Wie Faktoren wie Gewinnbeteiligung, Verlustrisiko, Höhe der Beteiligung und Mitwirkungsrechte gegeneinander zu gewichten sind, bleibt offen. Dass zwei Instanzen denselben Sachverhalt genau umgekehrt bewertet haben, zeigt, wie groß der Beurteilungsspielraum ist. Für die Vertragsgestaltung bedeutet das Prognoseunsicherheit, für den Streitfall ein offenes Prozessrisiko auf beiden Seiten.
Je schwächer die Stellung, desto wirksamer die Klausel. Die Rechtfertigung stützt sich wesentlich darauf, dass der Kläger in der KG praktisch nichts durchsetzen konnte. Daraus lässt sich ein kritischer Einwand ableiten: Ein Investor kann die Wirksamkeit der Hinauskündigung gerade dadurch absichern, dass er die Mitwirkungsrechte des Managers möglichst weit zurücknimmt. Der Gegenposition ist zuzugeben, dass dies in der Logik des Damoklesschwert-Arguments konsequent ist: Wo der Gesellschafter ohnehin wenig zu entscheiden hat, kann die Drohung mit dem Ausschluss seine Entscheidungsfreiheit auch kaum beeinträchtigen.
Spannung zur Absage an die Ausübungskontrolle. Der BGH hält eine bloße Ausübungskontrolle nach § 242 BGB im Grundsatz für unzureichend, verweist den Manager für den Schutz vor einem Ausschluss zur Unzeit dann aber gerade auf diese Ausübungskontrolle. Ein Klägervertreter wird diese Spannung betonen. Ein Gericht wird ihr voraussichtlich entgegenhalten, dass bei einer bloßen Annex-Beteiligung der Schutz der Entscheidungsfreiheit von vornherein geringeres Gewicht hat und der verbleibende Schutzbedarf vor allem vermögensrechtlicher Natur ist.
Die Abfindung wird zum eigentlichen Streitfeld. Weil Klausel und Abfindung getrennt geprüft werden, verlagert sich der Konflikt künftig stärker auf die Frage, ob die Abfindungsregelung hält. Das gilt besonders, wenn ein Manager ohne eigenes Verschulden vor Ablauf der Vesting-Periode abberufen wird und weniger als sein Investment zurückerhält. Der BGH hat diese Frage nicht entschieden. Die allgemeinen Grenzen für Abfindungsbeschränkungen, insbesondere ein grobes Missverhältnis zwischen Abfindung und Anteilswert, bleiben maßgeblich (zur Bewertung siehe auch den Beitrag zur Abfindung nach dem Stuttgarter Verfahren).
Wann ist der Zeitpunkt missbräuchlich? Ob die Ausübung der Option im entschiedenen Fall treuwidrig war, ist offen; darüber muss das OLG München nun befinden. Wann eine Abberufung kurz vor einem Exit oder kurz vor dem Ende der Vesting-Periode als missbräuchlich gilt, ist höchstrichterlich nicht geklärt.
Reichweite der Entscheidung. Der Fall betraf einen Fremdgeschäftsführer mit einer mittelbaren Kleinstbeteiligung in einer Private-Equity-Struktur. Ob und wie die Maßstäbe auf Gesellschafter-Geschäftsführer mit nennenswerter Beteiligung, auf Familiengesellschaften oder auf Gründer in Start-ups übertragbar sind, ist offen. Gerade bei Gründern spricht viel dafür, dass ihre Beteiligung eine eigenständige Bedeutung hat und die Rechtfertigung nach diesem Muster deshalb nicht trägt.
Steuerliche Wechselwirkung. Gesellschaftsrechtlich hilft es der Klausel, wenn die Beteiligung keine eigenständige Bedeutung neben dem Amt hat. Steuerlich wird der Manager häufig das Gegenteil anstreben, nämlich dass Veräußerungsgewinne als Einkünfte aus der Kapitalbeteiligung und nicht als Arbeitslohn behandelt werden. Eine Finanzverwaltung könnte die enge Verknüpfung von Beteiligung und Amt als Indiz für eine Veranlassung durch das Dienstverhältnis werten. Dem lässt sich entgegenhalten, dass Steuer- und Gesellschaftsrecht eigenständige Maßstäbe anlegen und der Erwerb zum Verkehrswert mit eigenem Verlustrisiko eher für eine eigenständige Kapitalbeteiligung spricht. Gesellschaftsrechtliche und steuerliche Gestaltung sollten deshalb aufeinander abgestimmt werden.
Was bedeutet das für Geschäftsführer?
Wer als Geschäftsführer eine Beteiligung angeboten bekommt, sollte nach dieser Entscheidung davon ausgehen, dass eine Kopplung der Beteiligung an das Amt in vielen Gestaltungen wirksam ist, auch wenn er zum vollen Verkehrswert investiert. Die früher verbreitete Annahme, eine Hinauskündigung sei bei eigenem Kapitaleinsatz im Zweifel unwirksam, trägt nicht mehr.
Daraus folgt, dass sich die Verhandlung auf andere Punkte verlagern sollte:
- Leaver-Definitionen prüfen. Entscheidend ist, wann ein Ausscheiden als Bad Leaver gilt. Eine Abberufung ohne Grund oder eine ordentliche Kündigung durch die Gesellschaft sollte nicht zu Bad-Leaver-Konditionen führen.
- Kaufpreisformel durchrechnen. Wie viel erhalte ich zurück, wenn ich nach sechs, zwanzig oder vierzig Monaten ohne eigenes Verschulden ausscheide? Ein Szenario, in dem der Rückfluss deutlich unter dem Investment liegt, sollte bewusst akzeptiert oder nachverhandelt werden.
- Vesting-Struktur verstehen. Lineares Vesting, Cliff, beschleunigtes Vesting bei Change of Control: Die Details bestimmen den wirtschaftlichen Wert der Beteiligung stärker als die Klausel selbst.
- Bewertungsverfahren festlegen. Wer ermittelt den Verkehrswert, nach welcher Methode, zu welchem Stichtag, und gibt es ein Schiedsgutachterverfahren?
- Zeitpunkt dokumentieren. Kommt es zum Ausscheiden, sollte der zeitliche Zusammenhang mit einem laufenden Verkaufsprozess oder dem Ende einer Vesting-Periode festgehalten werden. Das ist die Grundlage für eine spätere Ausübungskontrolle nach § 242 BGB oder § 162 Abs. 2 BGB.
Realistisch ist auch der Blick auf die Gegenseite: Ein Manager, der sich auf die Unwirksamkeit einer Klausel beruft, wird künftig darlegen müssen, warum seiner Beteiligung eine eigenständige Bedeutung neben dem Amt zukommt. Der Investor wird dem regelmäßig die geringe Beteiligungshöhe, fehlende Mitwirkungsrechte und den Incentive-Zweck des Programms entgegenhalten.
Was bedeutet das für Gesellschafter und Investoren?
Für Gesellschafter, die Führungskräfte beteiligen wollen, ist die Entscheidung eine Erleichterung, aber kein Freibrief. Die Klausel hält nur, wenn sich der funktionale Zusammenhang zwischen Amt und Beteiligung aus der Gesamtkonzeption ergibt. Freie Hinauskündigungsklauseln außerhalb solcher Konstellationen, etwa gegenüber Mitgesellschaftern in Familien- oder Gründergesellschaften, bleiben grundsätzlich nichtig.
Bei der Gestaltung von Beteiligungsprogrammen sollten insbesondere folgende Punkte beachtet werden:
- Zweck ausdrücklich festhalten. Präambel und Programmbedingungen sollten klar machen, dass die Beteiligung wegen der Organ- oder Dienststellung und zur Bindung und Motivation eingeräumt wird.
- Beteiligung als Annex ausgestalten. Geringe Beteiligungshöhe, Bündelung über ein Beteiligungsvehikel, keine Sperrminoritäten und keine eigenständigen Einflussrechte des Managers stützen die Rechtfertigung.
- Auslösetatbestand eng an das Amt knüpfen. Die Call Option sollte an die Beendigung der Organ- oder Dienststellung anknüpfen, nicht an beliebige weitere Ereignisse.
- Abfindungsregelung gesondert absichern. Da Klausel und Abfindung getrennt geprüft werden, kann die Abfindung unwirksam sein, obwohl die Hinauskündigung hält. Good- und Bad-Leaver-Tatbestände sollten sachgerecht abgegrenzt sein; eine Abberufung ohne Grund sollte nicht zu Bad-Leaver-Konditionen führen. Eine salvatorische Regelung für den Fall einer unwirksamen Abfindungsklausel ist sinnvoll.
- Zeitpunkt der Ausübung bedenken. Wer die Option kurz vor einem Exit oder kurz vor Ablauf einer Vesting-Stufe ausübt, muss mit einer Ausübungskontrolle rechnen. Sachliche Gründe für die Abberufung sollten deshalb, auch wenn sie rechtlich nicht erforderlich sind, intern dokumentiert werden.
- Transparenz gegenüber dem Manager. Der BGH hat berücksichtigt, dass die Regelung für einen erfahrenen, anwaltlich beratenen Geschäftsführer hinreichend verständlich war. Klare Formulierungen und Rechenbeispiele senken das Streitrisiko.
- Steuerliche Folgen mitprüfen. Die gesellschaftsrechtliche Ausgestaltung wirkt auf die steuerliche Einordnung zurück. Lohnsteuerliche Risiken der Gesellschaft sollten vor Auflegung des Programms geklärt sein.
- Bestehende Programme überprüfen. Verträge, die nach der bisherigen Lesart des Managermodells gestaltet wurden, sind nicht automatisch problematisch. Es lohnt sich aber zu prüfen, ob sie dem neuen Maßstab entsprechen und ob die Abfindungsregelungen einer gesonderten Kontrolle standhalten.
Häufige Fragen zu Hinauskündigungsklauseln
Ist eine Hinauskündigungsklausel im GmbH-Gesellschaftsvertrag wirksam?
Grundsätzlich nicht. Eine freie Hinauskündigungsklausel, die den Ausschluss eines Gesellschafters ohne sachlichen Grund erlaubt, ist nach ständiger Rechtsprechung des BGH wegen Sittenwidrigkeit nach § 138 Abs. 1 BGB nichtig. Wirksam ist sie nur, wenn sie wegen besonderer Umstände sachlich gerechtfertigt ist, etwa beim Managermodell, beim Mitarbeitermodell oder während einer Prüfungszeit von höchstens drei Jahren.
Was hat der BGH am 10. Februar 2026 (II ZR 71/24) entschieden?
Eine an die Abberufung als Geschäftsführer geknüpfte Call Option ist sachlich gerechtfertigt, wenn die Beteiligung wegen der Geschäftsführerstellung eingeräumt wurde und neben dieser keine eigenständige Bedeutung hat. Dass der Manager zum Verkehrswert investiert, ein Verlustrisiko trägt und nur am Exit-Erlös beteiligt ist, steht dem nicht entgegen.
Ist die Abfindung bei einer wirksamen Hinauskündigung immer angemessen?
Nein. Der BGH prüft Hinauskündigungsklausel und Abfindungsregelung getrennt. Die Hinauskündigung kann wirksam sein, während die Abfindungsregelung, etwa bei einem groben Missverhältnis zum Anteilswert, unwirksam ist.
Wie kann sich ein Geschäftsführer gegen eine Ausübung der Call Option kurz vor dem Exit wehren?
Über die Ausübungskontrolle nach § 242 BGB und über § 162 Abs. 2 BGB, wenn die Mehrheit den Auslösetatbestand treuwidrig herbeigeführt hat. Wann der Zeitpunkt missbräuchlich ist, hat der BGH nicht abschließend geklärt; der zeitliche Zusammenhang mit einem Verkaufsprozess oder dem Ende einer Vesting-Periode sollte deshalb dokumentiert werden.
Fazit
Das Damoklesschwert bleibt verboten, aber der BGH hat genauer bestimmt, wann es gar nicht erst über dem Gesellschafter hängt. Ist die Beteiligung bloßer Annex zum Amt und hat sie daneben kein eigenes Gewicht, darf sie mit dem Amt enden, auch wenn der Manager zum Verkehrswert investiert und ein echtes Verlustrisiko trägt. Der Schutz des Managers verlagert sich damit von der Wirksamkeit der Klausel auf zwei andere Ebenen: die Angemessenheit der Abfindung und die Kontrolle der konkreten Ausübung.
Für Investoren und Gesellschafter steigt die Gestaltungssicherheit bei Managementbeteiligungen. Für Geschäftsführer gilt umgekehrt: Die Verhandlung über Leaver-Tatbestände, Kaufpreisformel und Vesting ist wichtiger geworden als die Hoffnung, eine Hinauskündigung später angreifen zu können. Wie das OLG München die Ausübungskontrolle im zurückverwiesenen Verfahren handhabt, dürfte die nächste wichtige Wegmarke sein.
Quellen
- BGH, Urteil vom 10. Februar 2026, II ZR 71/24 (Volltext)
- CMS: Update BGH-Rechtsprechung zum Gesellschaftsrecht 03/2026
- FGS: Squeeze-out zulässig? BGH erweitert das Managermodell
- BGH, Urteil vom 19. September 2005, II ZR 342/03 (Mitarbeitermodell)
- Prüfungsfrist für neue Partner: BGH, Urteil vom 7. Mai 2007, II ZR 281/05
- Haufe: Vesting und Hinauskündigungsklauseln bei Start-ups (KG Berlin)

Die kanzleiköster ist eine auf das Gesellschaftsrecht spezialisierte Boutique-Kanzlei in Münchens Museums- und Universitätsviertel Maxvorstadt.
- Das Damoklesschwert im Gesellschaftsvertrag: Der BGH zu Hinauskündigungsklauseln - 17.11.2026
- Geschäftsführerhaftung für Zahlungseingänge auf debitorische Konten: Wenn der Geldeingang zum Haftungsfall wird (§ 15b InsO) - 06.07.2026
- D&O-Versicherung: BGH stärkt Geschäftsführer bei Insolvenzantragspflichtverletzung - 19.03.2026